马斯克推出 X Money 美元数字银行账户,合作银行为 Cross River Bank。美元存款最高 6% 年化。普通用户近 34 天累计合格入账 1000 美元可解锁 6%;2026 年 12 月 1 日起前 15 万美元按 6%。开户赠 5 美元,适合持有美元现金、想提升闲钱收益者;利率浮动不保证长期不变。
最近马斯克的 X Money 开始向部分美国用户开放了,我早也拿到了资格,比较懒,拖到现在开户,开户还送了 5 美元。
研究了一下,感觉这个产品还挺不错的。
最大的亮点就是美元存款最高 6% APY。 另外还有 3% 消费返现,以及类似微信的个人转账功能。
不过我觉得,6% 的利息只是开始,未来 X Money 的支付生态可能更值得关注。
一、美元存款 6%,确实很香
目前我自己其他美元银行账户的存款利率大概是 4.35%,而 X Money 最高能给到 6%。
拿 15 万美元来算:
年化利率 | 一年利息 | |
|---|---|---|
X Money | 6% | $9,000 |
其他银行存款 | 4.35% | $6,525 |
美国短期国债(假设 4.3%) | 4.3% | $6,450 |
同样是 15 万美元,X Money 比 4.35% 的银行存款一年多赚 2,475 美元。
如果对比收益率为 4.3% 的美国短期国债,一年折算下来则多出约 2,550 美元。
对于本来就持有美元现金的人来说,这个差距还是挺明显的。
当然,6% 是浮动利率,不保证长期不变。国债收益率也会随市场变化,但持有到期可以锁定买入时的收益。
怎么拿到 6%?
其实并不复杂,也不一定需要订阅 X Premium。
普通用户只要最近 34 天内累计收到至少 1,000 美元的合格 Direct Deposit,就可以解锁 6% APY。
如果自己有美国公司,可以考虑直接从公司银行账户通过 ACH 转入 X Money。只要转账符合平台要求的 PPD Direct Deposit 类型,并被认定为合格入账就可以,不一定需要额外找第三方工资平台。
简单理解,就是每个月保持至少 1,000 美元的合格入账。
按照官方公布的规则,从 2026 年 12 月 1 日起,前 15 万美元享受最高 6%,超过部分按 4% 计息。
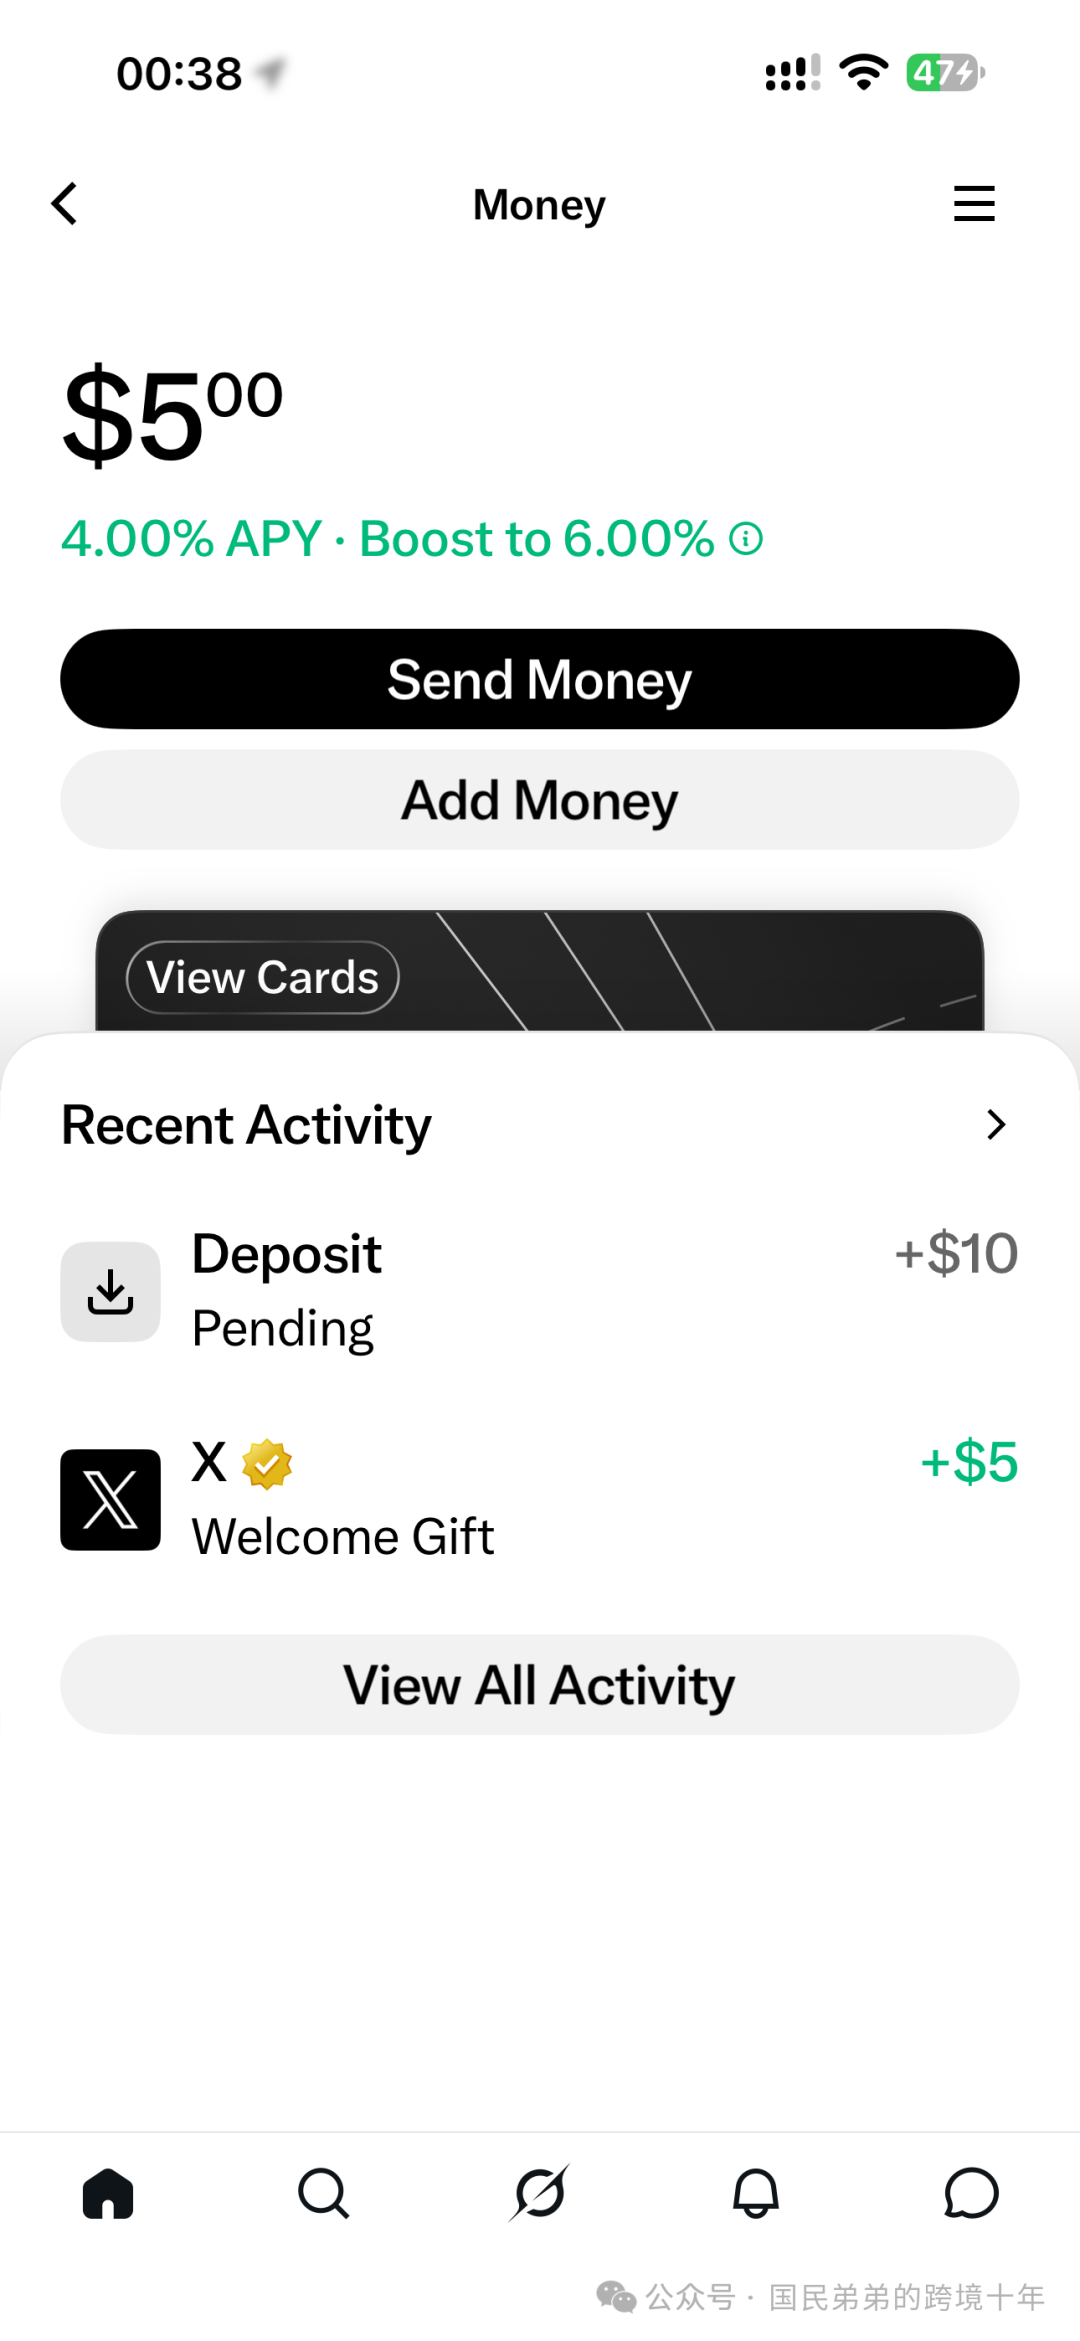
我目前已经开户,页面显示基础利率 4%,下一步就是完成 6% 的资格验证。
二、开户很方便,还送了 5 美元
X Money 的开户体验比较简单。
开户成功后,直接获得美国 Checking Account,提供 Routing Number 和 Account Number,合作银行是 Cross River Bank。
同时系统会生成一张 Visa 虚拟借记卡。
我开户的时候还拿到了 5 美元的 Welcome Gift。
虽然只有 5 美元,但能看出来 X Money 正在积极吸引第一批用户。
另外,它的存款通过合作银行提供符合条件的 FDIC 保险保障,具体覆盖额度取决于账户及资金分配情况。
三、3% 消费返现,算是附加福利
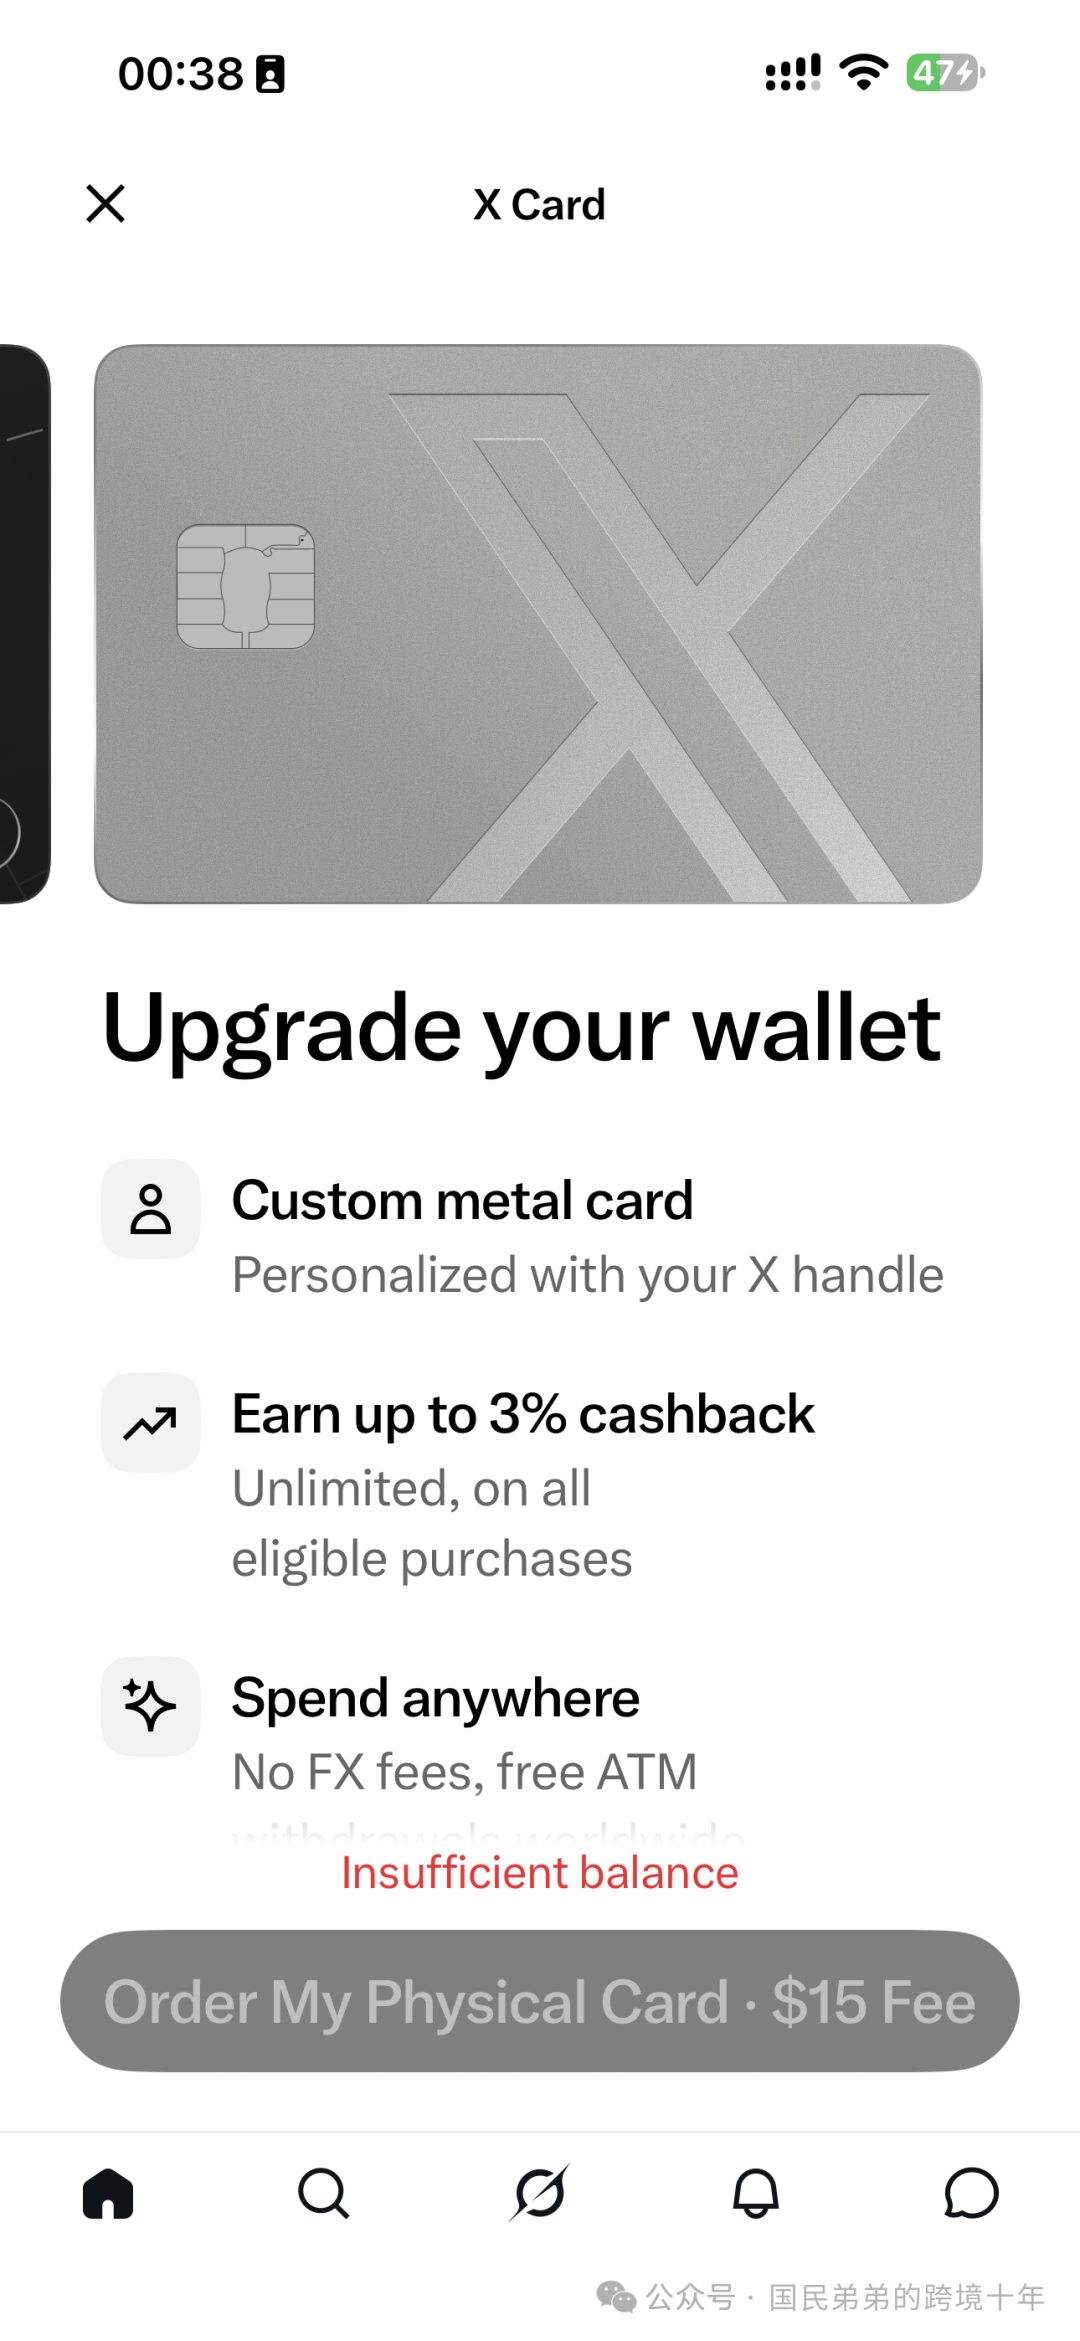
X Money 还提供最高 3% 的消费返现。
虚拟卡开户后就有,实体金属卡也可以申请,不过需要支付 15 美元。
日常购物、餐饮等符合条件的消费可以获得返现,另外还有无额外境外交易手续费等功能。
不过,这是一张 Debit Card,也就是借记卡。
我自己已经有 3% 返现的美国信用卡,所以这张卡对我的吸引力不算特别大。
信用卡有免息期,遇到盗刷或者消费争议,处理起来通常也更方便一些。
所以我个人还是更倾向于信用卡消费,X Money 主要用来存钱赚利息。
四、X Money 真正有意思的地方,是未来的社交支付
我觉得 X Money 最值得关注的,其实不只是银行存款。
它已经开始支持用户之间的转账、收款和付款请求。
这就有点像微信支付。
X 本来就是一个社交平台,很多人通过 X 发布内容、经营账号、积累粉丝。
如果以后支付功能进一步完善,卖东西就可能方便很多。
比如你在 X 上有一些粉丝,平时卖电子产品、小商品、数字资料,或者提供一些服务。
客户看到你的内容,直接联系你,然后通过 X Money 完成付款。
这样就不用每次都跳转到其他支付平台。
对于小商家或者个人创作者来说,这个方向还是挺有吸引力的。
当然,目前 X Money 主要提供个人之间的 P2P 转账,还不能直接当成完整的商家收款系统。商业收款是否允许、如何管理订单和退款,都要看官方后续政策。
五、未来可能成为 X 上做生意的重要工具
我个人比较看好 X Money 后面的发展。
X 已经有社交用户和内容流量,现在又开始加入支付功能。
如果未来能够把支付、商品销售和商家账户整合起来,那么 X 上的小型电商、数字产品、个人服务,都可能出现新的机会。
尤其是一些客单价不高、主要依靠粉丝和社交关系成交的产品。
未来如果 X Money 推出正式的商业收款功能,经营多个品牌、不同业务账户以及统一管理资金,也可能成为新的需求。
不过,目前个人账户有开户和使用限制,不能简单理解成可以随意注册多个 X Money 账户来做商业收款。
我觉得这才是 X Money 后续真正值得期待的地方。
最后说几句
目前来看,X Money 已经有几个不错的卖点:
6% 美元存款年化、最高 3% 消费返现、美国 Checking Account,以及 X 用户之间的转账功能。
对我来说,最直接的价值就是 6% 的存款利息。
毕竟相比我目前 4.35% 的银行账户,15 万美元一年理论上可以多赚将近 2,500 美元。
至于那张 3% 返现借记卡,有当然不错,但我不一定会经常用。
而从长期来看,我更关注的是 X Money 能不能发展成类似微信支付的社交支付生态。
6% 的存款利率是眼前的好处,后面的社交电商和支付生态,可能才是更大的机会。
目前我已经成功开户,接下来就看 X Money 后续怎么发展了。
注:文中利息均为税前年化估算,假设利率全年不变。X Money 的利率、返现及资格条件可能调整。美国国债收益率以实际购买时的报价为准。本文仅分享个人体验和观点。



没有评论:
发表评论