刚接触跨境收款的新手卖家,在 WindPayer 申请了一个收款账号,拿到一串看起来和银行账号没什么两样的账户信息,心里难免会冒出两个问题:那它是不是就等于自己在海外银行开了一个账户?能不能拿这一个账号,去绑不同平台收款?
答案当然是:不是!不能!
WindPayer 收款账户并不是卖家本人在银行开立的实体银行账户。卖家获得的 WindPayer 收款账号,是用于指定跨境收款服务的账户信息,比如 WP-PayPal 收款账号只能绑定 PayPal 提现,WP 亚马逊收款账号只能绑定亚马逊店铺提现。账号和平台是一一对应的关系,申请的是哪个平台的收款账号,就只能用在哪个平台上。
它和普通银行账户具体有什么区别?
普通银行账户通常可以根据银行规定办理存款、转账、支付等多种业务,使用范围相对广泛。一个普通的银行账户,既能收钱也能付钱,既能存钱也能日常消费,功能是完整的。
WindPayer 收款账户则主要服务于跨境业务收款,卖家可以根据业务需要,将账户信息绑定到支持的平台,接收平台销售款。它有明确的服务范围:如申请的是 PayPal 收款账号,仅限用于 PayPal 平台收款,不能绑其他的跨境电商平台或用于支付,不能当作日常个人银行账户使用。
还有一点新手最容易误解:有了收款账户信息,不代表所有平台或付款人都能直接向这个账户打款。只有经过批准的平台或付款人才能向账户付款。因此,一个账号只能对应一个平台,不能同一个账号绑定多个平台收款。申请账户前,卖家要先确认自己的平台、店铺类型以及收款业务是否符合要求,不能只看到有账户信息就直接绑定使用。
说得再直白一点,WindPayer 收款账户更像是一把“指定用途的钥匙”,而不是一个“想怎么用就怎么用的钱包”。它解决的是“平台的钱怎么收进来”这一个环节,至于钱收进来之后怎么花、怎么转,那是另外的环节,要按账户规则走提现和结汇,而不是直接拿它当银行卡刷。
那么,为什么跨境卖家还会选择这类收款账户呢?
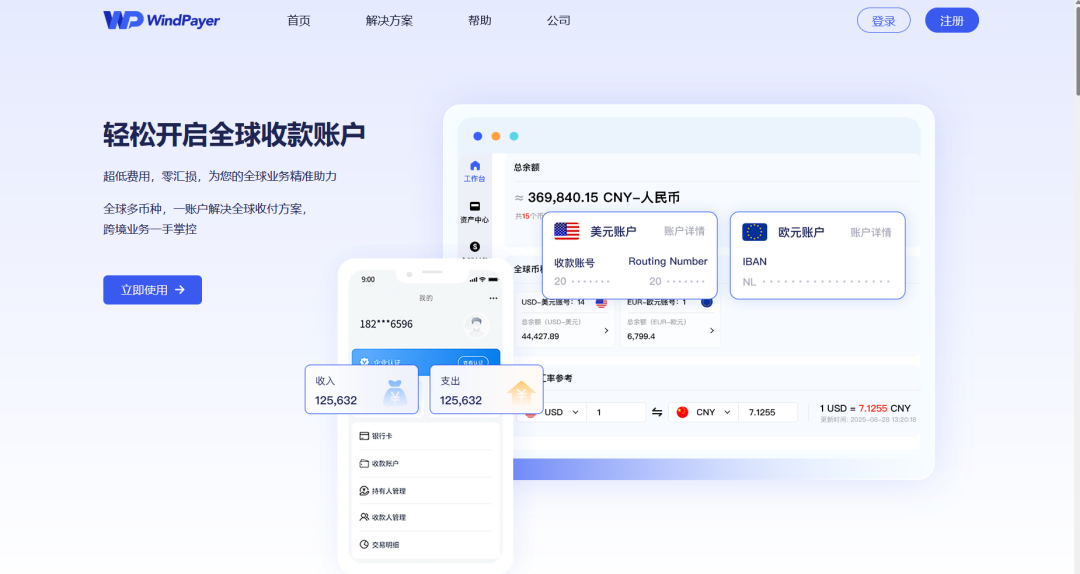
对于经营海外电商平台的卖家来说,平台销售收入通常以美元、欧元、英镑等外币结算。如果每个平台都单独处理收款和提现,账户管理会比较繁琐。通过 WindPayer 申请对应的收款账户,可以按照支持范围接收平台资金,再根据自身需要进行提现或结汇,减少跨境资金管理上的操作成本。
举个简单的例子,一位卖家同时经营亚马逊、Etsy、TikTok 店铺,可以直接在 WindPayer 上申请三个收款账号,绑定到对应的后台进行收款。资金到账后,卖家再登录 WindPayer 查看余额,并根据账户规则发起提现,将资金转入审核通过的银行账户。通过 WindPayer 提现,不占用个人每年 5 万美金的外汇额度,实时汇率,资料审核也比其他平台简单,用起来会很方便。
这个例子里值得注意的是“三个账号”这个细节:三个店铺对应三个收款账号,彼此不混用。每个账号只收自己那个平台的款,账目清晰,出问题也好定位。反过来想,如果图省事只申请一个账号想绑三个平台,绑定那一步就会被卡住,白白耽误上架和回款的时间。
刚开始使用时,建议先了解清楚账户支持的收款平台、入账方式和提现要求,再根据自己的经营情况申请。把账户用途弄明白,后续绑定和收款也会更顺利。具体来说,申请之前先对一遍这三件事:第一,你的平台在不在支持列表里;第二,你的店铺类型和收款业务符不符合要求;第三,钱到账之后走哪条提现路径、要准备哪些资料。先把这三件事确认清楚,再提交申请,远比先申请下来、再发现绑不上要省事得多。
总结一句话:WindPayer 收款账户是帮跨境卖家接平台回款的专用工具,不是银行账户。一个账号只对应一个平台,只能收经过批准的平台或付款人打来的款,不能用来支付,也不能当日常个人账户用。把它放在正确的用途里用,它就是省心省力的收款帮手;把它当成银行账户用,迟早会在绑定那一步卡住。



没有评论:
发表评论