结账页停留了十几秒,然后关掉了。
商品没问题,价格也合适。问题出在那一排支付图标上:Visa、Mastercard、Amex——而他手里没有信用卡。他平时买东西用的是 Pix,扫个码,两秒钟到账。
这不是个别情况。在巴西、秘鲁、印尼、哥伦比亚,“没有卡”是常态,不是例外。你只收卡,等于在门口挂了一块牌子:本店不接待大多数人。
跨境支付行业里有个默认假设:支付方式是漏斗里的一个开关,多接一个,只是把原来走 A 通道的钱挪到 B 通道。dLocal 在 10 月发布的《The Local Code》里,用 17 个市场的商户交易数据推翻了这个假设:第二个本地支付方式带来的,主要不是份额转移,而是原本不会发生的交易。
下面把四个真实案例、四组基本盘数字,以及 2026 年刚发生的一件事拆开讲——为什么“只收 Visa”在新兴市场是一笔算错的账。
01 反直觉的地方:多一个钱包,不是分蛋糕
先看四个案例,都来自 dLocal 2026 年的商户实测数据。
1、巴西:加 Pix,5 个月总交易量 +55%。注意口径——不是“Pix 占了多少比例”,而是商家全部渠道的总交易量涨了 55%。如果只是把刷卡的人赶去扫码,总量不会变。总量涨了,说明进来了新的人:那些以前因为没有卡、根本下不了单的人,现在能付钱了。
2、秘鲁:加 Yape,3 个月超过卡。Yape 是秘鲁的国民级钱包,接入三个月就超过了信用卡,成为这家商户的第一大支付方式;六个月总交易量涨超 25%,同时处理成本降了 30%——即时支付的手续费结构,本来就比卡组织便宜一截。
3、哥伦比亚:Nequi 从 63% 涨到 68%。这个案例最有说服力,因为 dLocal 特意拆了增量来源:涨上来的 5 个点里,几乎全部是新消费,不是持卡人改用了 Nequi。同期处理成本降 19%。也就是说,Nequi 带来的不是老客户换了个付款姿势,而是原来付不了款的人第一次完成了购买。
4、墨西哥:加本地 BNPL,客单价高 6.1%。Kueski 是墨西哥的“先买后付”,接入后这家商户的平均订单金额,比借记卡支付高出 6.1%。本地分期不只是拉转化,它让原本“一次买不起”的人,一次买得更多。
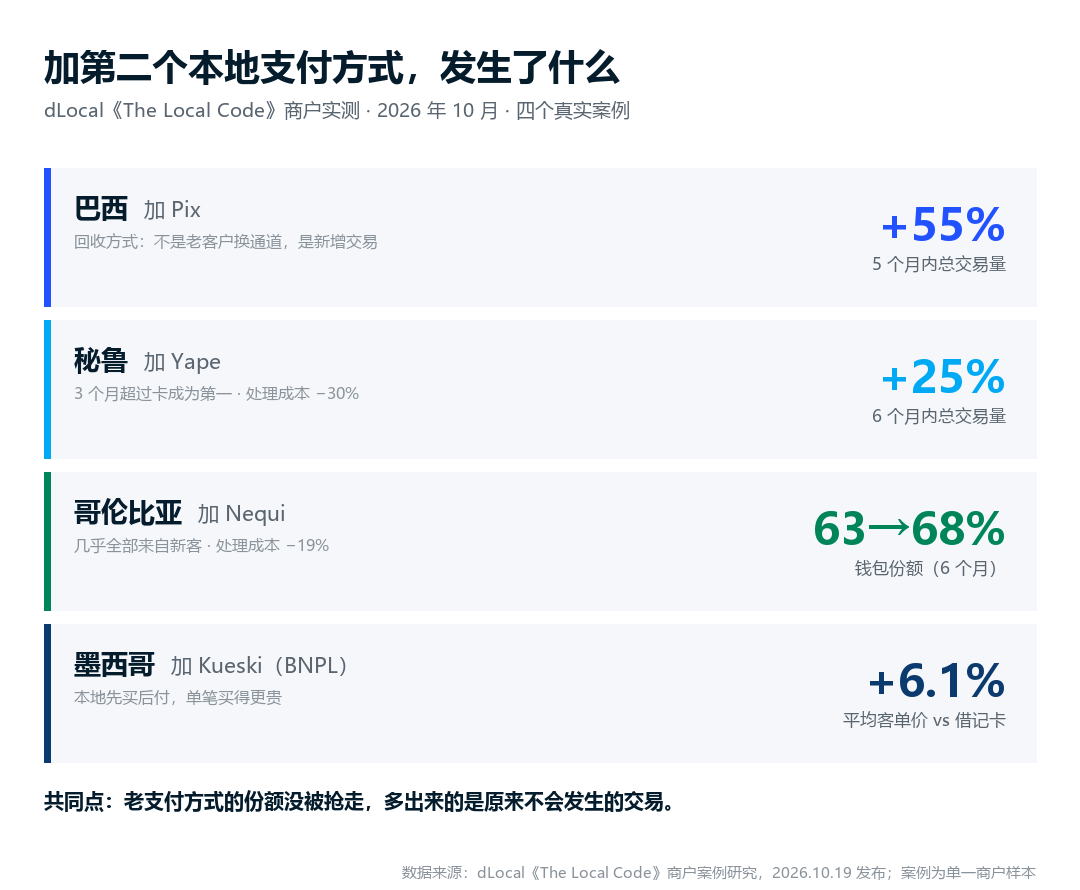
图 1|加第二个本地支付方式后的四个商户实测(2026 年 10 月)
四个案例,四个国家,指向同一个结论。dLocal CEO Pedro Arnt 的总结很直白:“第二种本地支付方式不会蚕食第一种,它触达的是第一种从未触达的客户。这些市场里有数百万人有手机、没有信用记录——这不该成为他们在网上买东西的障碍。”
这句话点破了“分蛋糕”假设错在哪:它默认所有人都在蛋糕前面,只是选哪把勺子。但在新兴市场,大量消费者根本不在桌边——他们不是“选别的支付方式”,而是“这一单不买了”。你的结账页上没有他们会用的付款方式,订单就直接消失了,连进入漏斗的机会都没有。
这里要说一句克制的话:这四个都是单一商户的案例,不是行业均值,样本量也不足以推出普适系数。但方向高度一致,而且和基本盘数据对得上——所以它足以支撑一个判断:只收卡,是在主动放弃一部分本来能成交的订单。
02 在这些市场,卡本来就不是主流
为什么会这样?因为这几个市场的支付演化,跳过了“卡”这一代。
1、巴西的 Pix,一个月 78.9 亿笔。这是巴西央行 2026 年 9 月的数据,同比 +15.3%;相比之下,老式银行单 Boleto 只剩 3.3 亿笔——Pix 的笔数是它的 24 倍,一年前还是 20 倍。在巴西,Pix 不是“新兴支付方式”,它就是支付本身,从街边摊到房租水电,全在扫。
2、印尼的 QRIS,用户数是信用卡持卡人的 4 倍。QRIS 用户约 5800 万,而印尼信用卡持卡人只有约 1400 万;QRIS 覆盖的近 4000 万商户里,93% 是中小微商户。你在雅加达开个网店,只收卡,覆盖的就是那 1400 万人;接上 QRIS,面对的是 5800 万。两边的池子差了四倍,流量天花板从一开始就不一样。
3、东南亚的钱包,已经是主流基础设施。IDC 预计 2026 年东南亚数字钱包用户达 4.26 亿,占总人口 62%;钱包占区域数字支付 GMV 的 70% 以上。这个比例意味着:在这片市场,“钱包”不是补充选项,是默认选项。只接卡,等于只服务了少数人。
4、哥伦比亚的 Bre-B,半年 3300 万用户。这是 2025 年 10 月才上线的即时支付系统,仿 Pix 而建,半年内接入 218 家金融机构、280 万活跃商户,处理超 6.17 亿笔交易。Pix 上线三年时,成年人覆盖率约 65%;而哥伦比亚只用了半年,就接到了 3300 万用户。
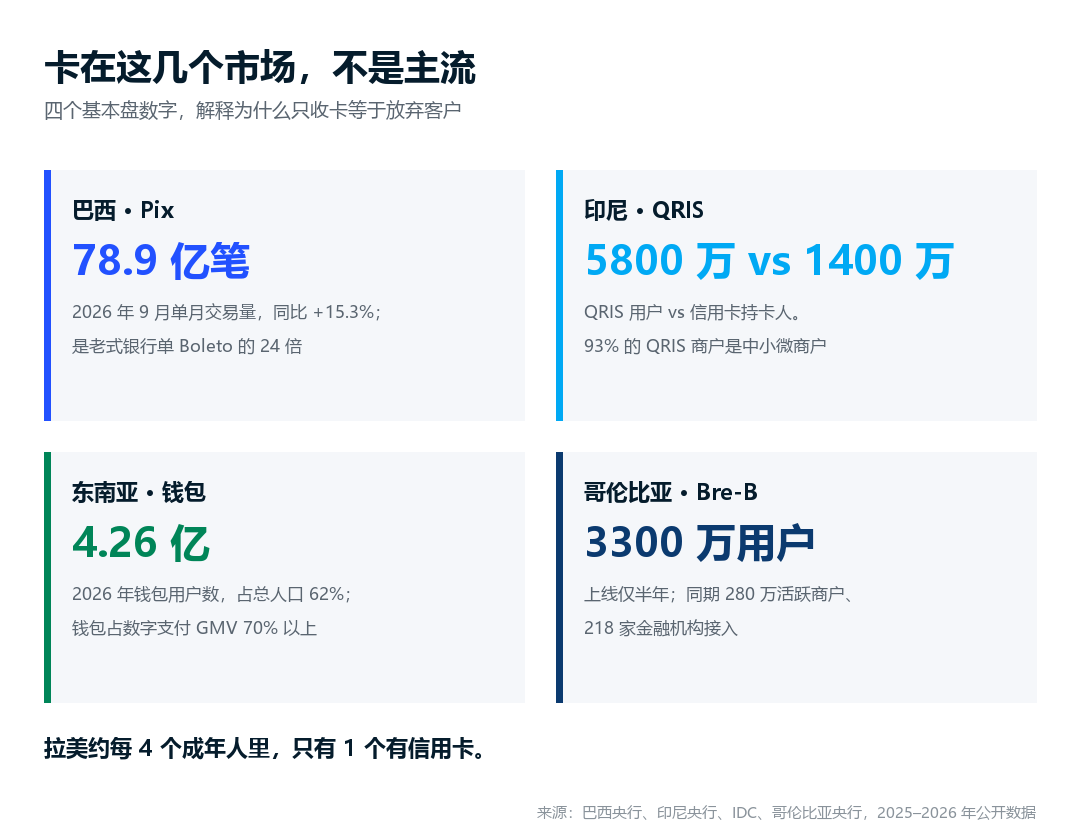
图 2|四个市场的基本盘:卡在这里不是主流
再补一个更硬的数字:拉美大约每 4 个成年人里,只有 1 个有信用卡。这意味着在拉美做独立站,只接卡,天花板从一开始就锁死在四分之一的人口上。
所以这不是“体验优化”的问题,是市场覆盖的问题。接卡是给少数人开门,接本地钱包是给多数人开门——这两件事的量级不一样。
03 2026 年新变化:本地轨道在互相接线
如果只是“每个国家有自己的钱包”,那还只是本地生意的事。但 2026 年发生了一件更值得注意的事:这些本地轨道开始彼此握手了。
8 月 21 日,新加坡的 Liquid Group 和巴西的 PagBrasil 把合作的一期正式上线:接入 RoamQR 网络的亚洲银行 App 和钱包,可以直接扫巴西的 Pix 二维码付款。这是 RoamQR 第一次把走廊修进拉美——此前它的网络只覆盖亚洲。
这件事的技术细节比新闻标题更有意思:商户端什么都不用改。巴西商家继续贴原来那张 Pix 码,不用换设备、不用接新系统、不用多签一个服务商;亚洲游客用自己手机里本来就有的 App 扫,屏幕上先显示本币金额,确认就付。一期是“亚洲钱包 → 巴西商户”,二期反过来:巴西的 Pix 用户去新加坡等地,也能扫当地码(待监管批准)。
中国这一侧的动作更近:云闪付以及接入云闪付网络支付平台的商业银行 App,已经可以在巴西 Pix 网络的商户直接扫码,进入试运行阶段。另外,Pix 本身也已经可以被西班牙、法国、美国等地的多个钱包扫码收款。
东南亚是同一个剧本,只是早演了几年:马来西亚的 DuitNow 和新加坡的 PayNow 已经双向打通;新加坡的 SGQR+ 让商家只签一家机构,就能受理 23 种本地与跨境支付方案。IMF 2026 年的分析给了量化参照:2024 年泰国跨境 QR 支付增长超过 300%,马来西亚增长 550%。
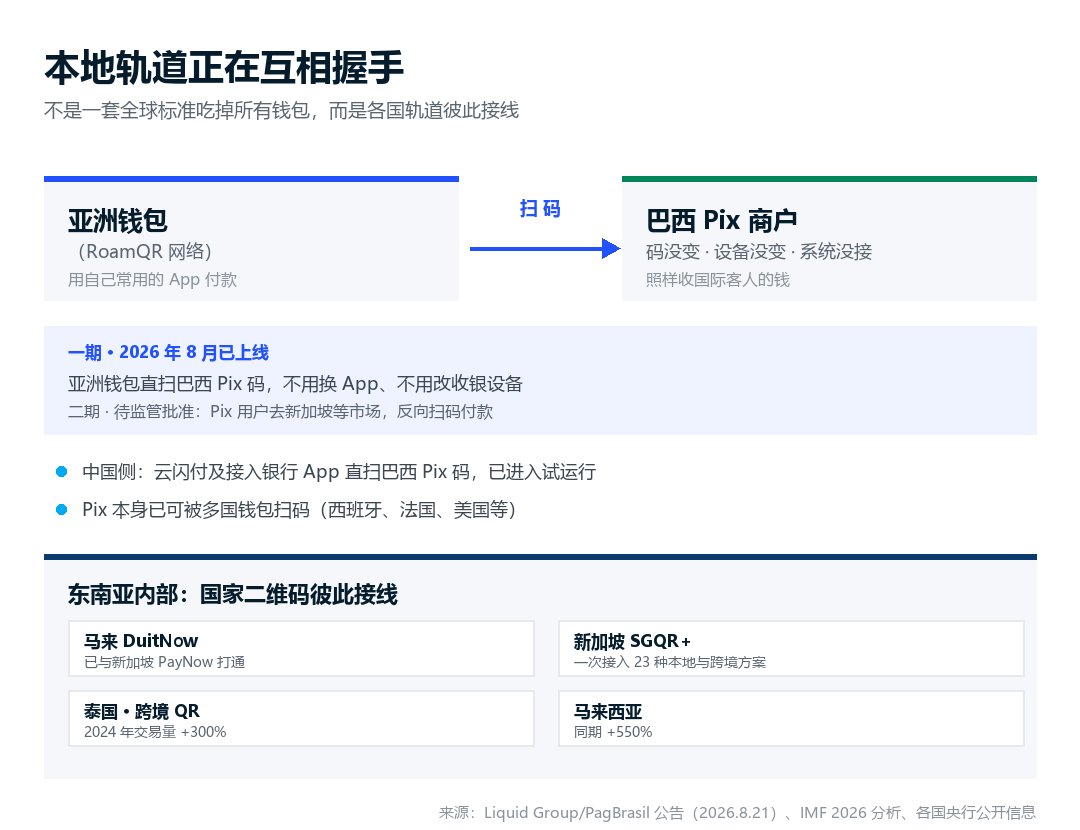
图 3|跨境二维码互通:不是一套全球标准,而是各国轨道彼此接线
这里有个容易被忽略的判断:行业最终不会收敛成“一个全球二维码标准”,而是长成一张彼此互认的网。谁都不愿意放弃自己的国内轨道,于是做法是“接线”,不是“替换”。
对商户的含义很实际:本地支付方式的价值会随时间放大。今天接 Pix,收的是巴西本地人;等走廊修通,同一张码还能收亚洲游客、欧洲游客的钱。一次接入,吃两条流量。
04 落地:接几个、接哪几个、怎么接
道理讲完,说操作。这一段是最该抄走的部分。
1、别一次接十个,先接“那一个”。每个市场通常有一个压倒性的本地方式:巴西是 Pix,秘鲁是 Yape,哥伦比亚是 Nequi,印尼是 QRIS。先用一个方式把“没有卡的人”接进来,看转化和客单价的变化,再决定要不要加第二个。上面四个案例都是“加一个”的效果,不是“加五个”。先把一个跑通,再谈扩展,比一上来铺十个更划算。
2、用三个筛子选:覆盖率、场景、成本。覆盖率看用户数和商户数(Pix 是全民级,Nequi 是哥伦比亚第一);场景看它是不是“日常在用的”(Pix 连街边摊和房租都在扫,说明它覆盖全场景,不只是线上);成本看费率结构——即时支付和本地钱包的处理成本,通常明显低于国际卡组织,实测数据是降 19% 到 30%。
3、技术上走聚合,不要逐国直连。一个国家一个 API、一份合同、一套对账,运营成本会失控。主流做法是通过聚合型服务商一次性接多个市场,但要盯两件事:结算币种(能不能直接结美元/人民币)、结算周期(本地实时到账 ≠ 跨境实时到账)。这两点没谈清楚,账期和汇损会吃掉不少利润。
4、也是最少人提的一点:钱包收款是“推”,不是“拉”。卡是拉式支付,有授权、有拒付(chargeback)流程;Pix、Yape 这类是推式支付,钱从买家账户直接推到你这里,没有拒付,但也没有卡组织那套争议处理机制。这意味着两件事要重做:退款流程(只能原路退回,且要买家配合提供 key)和风控逻辑(欺诈从“拒付”前移到“下单前”,你得自己挡)。很多团队接完钱包才发现这块是空的——钱是收进来了,售后和风控却没跟上。
5、小预算的验证方法。不用一上来改整个结账页。在 checkout 加一个本地方式入口,跑两周 A/B:看支付成功率、看客单价、看新客占比。如果新客占比明显上升,说明你吃到了增量;如果只是老客换了通道,那就再等等。两周的测试成本很低,但能直接回答“这个市场值不值得接”这个问题。
顺便说一句成本上的账:很多人以为多接一个方式等于多一份成本。但 dLocal 的数据显示,秘鲁和哥伦比亚的商户在本地方式成为主力之后,处理成本反而降了 30% 和 19%。原因是结构性的:卡组织的交换费(interchange)本来就贵,即时支付把这一层削掉了。换句话说,接本地钱包不只是拉增量,还是在给存量降本。
05 最后:卡不是错,只有卡才是错
回到开头那个关掉页面的圣保罗买家。他不是你的流失客户,他是你从来没接触过的客户——因为你的收银台上,根本没有他会用的那把钥匙。
过去十年,跨境收款的核心命题是“能不能收到钱”;现在这个命题变了:能不能用对方习惯的方式收到钱。前者是通道问题,后者是增长问题。
而且窗口正在打开:本地的轨道在互相接线,跨境扫码的走廊一条条修通。早接的人,收的是本地客人;等走廊修完,同一套接入还能收跨境游客。晚接的人,只能眼看着别人把这两拨人都收走。



没有评论:
发表评论