上周,美股经历了一轮剧烈震荡。中期选举结果出炉后,市场对AI数据中心建设、科技监管及未来资本开支的担忧集中升温,科技股一度遭遇猛烈抛售。尽管周五出现一定程度的反弹,但三大指数整周仍录得明显跌幅。然而,进入本周,市场情绪迅速回暖,周一美股三大指数集体大涨,芯片股重新成为领涨主力。
短短几个交易日,市场就经历了从恐慌抛售到快速修复的转变。这轮调整究竟释放了什么信号?AI产业链的投资逻辑是否发生变化?接下来又有哪些关键因素值得关注?
一、上周五收盘:科技股率先修复,三大指数表现分化
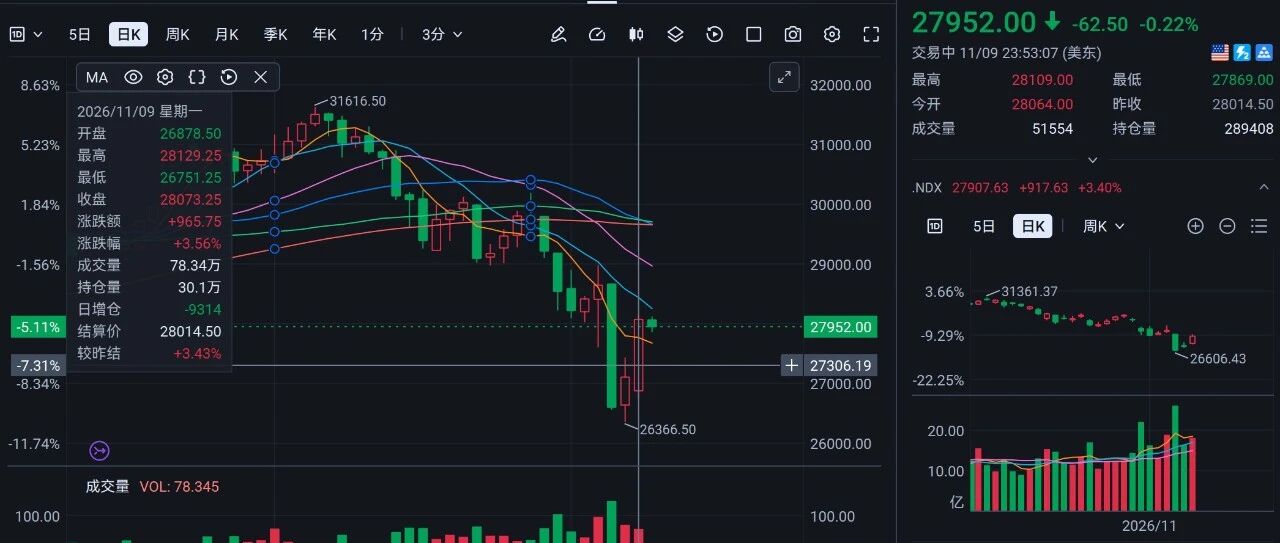
11月6日(周五),美股三大指数收盘涨跌互现:道琼斯指数51,285.73点,下跌237点,跌幅0.46%;标普500指数7,376.86点,上涨23点,涨幅0.31%;纳斯达克指数24,579.42点,上涨264点,涨幅1.09%。从单日表现来看,科技股明显强于传统蓝筹股,市场呈现出一定的结构性修复特征。
但如果放到周线维度,情况就没有那么乐观了。上周,标普500指数累计下跌约2.68%,纳斯达克指数累计下跌约3.37%,创下近一年多来较差的单周表现之一。其中,周四的集中抛售成为市场情绪转变的关键节点。随着中期选举结果逐步明朗,市场开始重新评估未来科技监管政策,以及AI数据中心建设可能面临的审批和政策不确定性,相关担忧迅速传导至芯片、半导体及数据中心产业链,科技股承受较大抛售压力。
周五,部分超跌科技股开始反弹:费城半导体指数反弹约4.2%;AMD单日上涨约11%;英特尔、台积电ADR、美光等半导体相关股票明显回升;英伟达上涨约2.8%,修复力度相对有限。
与此同时,美国就业数据表现也为市场增加了新的变量。10月非农就业数据显示,新增就业人数约16.5万人,失业率降至4.1%。就业市场的韧性虽然反映出美国经济仍具备一定支撑,但也使市场重新评估美联储未来的利率政策路径。这意味着,市场不仅要消化科技产业政策的不确定性,还需要同时面对利率预期变化带来的估值压力。
二、本周开局:市场情绪明显回暖,芯片股再度领涨
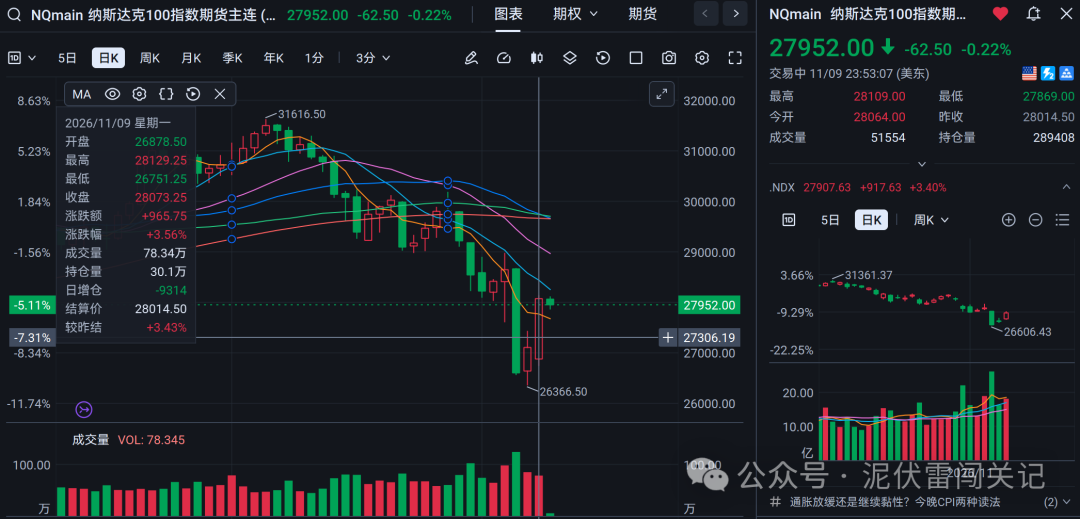
进入11月9日(周一),美股迎来强势反弹,三大指数集体收涨:标普500指数上涨约2.35%,收于7,549.94点;道琼斯指数上涨约2.15%,单日上涨1,104点,收于52,389.75点;纳斯达克指数上涨约2.74%,收于25,253.14点。
从板块表现来看,半导体依然是本轮反弹的重要推动力量。AMD单日大涨超过13%,费城半导体指数继续明显回升,市场资金重新关注AI芯片及相关产业链的长期增长逻辑。
不过,值得注意的是,本轮反弹并非所有科技巨头同步上涨。英伟达表现相对落后,受到相关市场消息扰动,单日下跌约4%。这也说明,资金正在进行更加明显的板块内部轮动,市场并不是简单地对科技股进行全面回补。
另外,国际油价回落也在一定程度上缓解了市场对通胀的担忧,VIX恐慌指数从此前高位回落,反映出市场短期避险情绪有所降温。从整体表现来看,周一的上涨不仅是指数层面的反弹,也体现出市场风险偏好的阶段性修复。
三、市场究竟在交易什么?三个核心变量值得关注
如果把上周的下跌和本周的反弹放在一起看,会发现当前美股市场的核心矛盾主要集中在三个方面。
1. AI资本开支:市场担心的是增长预期发生变化。过去两年,AI一直是美股科技板块最重要的增长叙事之一。从GPU芯片、服务器,到数据中心、云计算和电力基础设施,整个产业链都受益于科技巨头持续增加的资本开支。但市场开始担心,如果政策监管趋严、数据中心审批放缓,未来AI基础设施建设的投资节奏是否会受到影响?这也是此前科技股遭遇集中抛售的重要背景之一。不过,需要区分的是,市场对未来投资节奏的担忧,并不意味着AI产业的长期需求已经发生根本性变化。真正需要观察的,是科技巨头后续的资本开支计划,以及AI业务能否持续转化为实际收入和利润。
2. 利率预期:经济强劲与成长股估值之间的博弈。美国就业数据保持韧性,对经济基本面而言是积极信号。但从资本市场的角度来看,强劲的就业数据也可能影响美联储未来的降息节奏。对于估值较高的科技成长股而言,利率预期变化尤其重要。如果市场认为高利率环境可能持续更久,那么未来现金流的折现价值就会受到影响,进而给高估值科技股带来压力。因此,接下来需要重点关注通胀、就业数据以及美联储官员的政策表态。
3. 龙头股分化:资金开始重新评估科技板块内部价值。本轮反弹还有一个值得关注的现象:AMD等部分半导体股票的修复力度明显强于英伟达。这说明资金并没有简单地全面买回科技股,而是在不同公司、不同产业链环节之间重新配置。对于投资者而言,这种分化值得重视。AI产业仍然具备长期发展空间,但并不意味着所有AI概念股都能持续上涨。最终能够获得市场认可的,仍然是拥有技术壁垒、真实订单、持续收入增长和盈利兑现能力的企业。
四、后市展望:短期波动仍在,关注基本面能否兑现
从目前的市场表现来看,上周的调整更像是多重预期变化引发的集中定价,而不是AI产业基本面已经出现系统性逆转。周一的强势反弹,说明市场风险偏好有所恢复,但单日大涨并不能代表调整已经彻底结束。
接下来有几个方向值得持续跟踪:AI资本开支方面,微软、谷歌、亚马逊、Meta等科技巨头后续的投资计划是否发生变化;半导体产业链方面,GPU、存储芯片、先进制程及数据中心基础设施的需求能否继续保持增长;美联储政策方面,就业和通胀数据如何影响未来利率路径;市场估值方面,科技龙头的盈利增长能否支撑当前估值水平。这些因素将共同影响美股科技板块后续的走势。
从周四的恐慌性抛售,到周五的局部修复,再到周一的集体反弹,美股市场在短短几个交易日内完成了一次明显的情绪切换。这也再次说明,资本市场交易的不只是当下的业绩,更是对未来的预期。尤其是在AI产业快速发展的阶段,政策、利率、资本开支和企业盈利之间的任何预期变化,都可能引发资产价格的剧烈波动。
对于投资者而言,与其被短期涨跌牵着走,不如把注意力放回产业趋势和企业基本面。AI的长期发展逻辑值得持续关注,但最终决定企业价值的,依然是技术、订单、收入与利润。短期看情绪,中期看业绩,长期看产业趋势。
本文仅为市场信息整理与个人观点分析,不构成任何投资建议。市场有风险,投资需谨慎。



没有评论:
发表评论