大洋彼岸的美国银行和那些金融平台,动不动就给 6% 左右的年化收益,还有几百上千美金的开户白送奖励。像 SoFi、Chase 这种大家熟知的机构,常年都有开户新人奖励。下图这些银行的开户奖励,如果你全部拿下,至少净赚 5000 美元。这不是某一家银行短期的促销,而是美国银行业常年存在的获客打法——对普通人来说,难的不是知道这件事,而是手里有没有账户、有没有合规的路径把奖励真正拿到手。
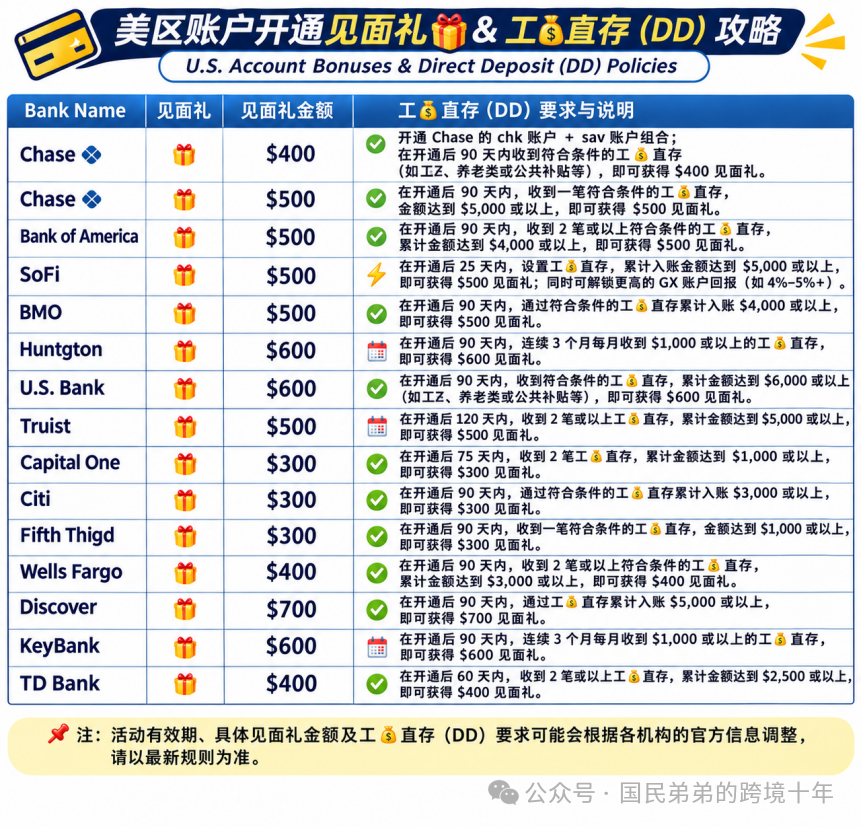
表格里 15 家银行的见面礼从 300 美元到 700 美元不等,Discover 一家就给 700 美元,Huntington、U.S. Bank、KeyBank 各给 600 美元。但每一行的奖励后面都跟着一个条件:合格的工资直存(DD)。奖励看得见,门槛也写得明明白白——这正是下面要讲的重点。
难道美国银行是在做慈善吗?
当然不是。其实是市场决定的规则。美国的银行和互联网平台为了争夺客户,常年内卷严重,愿意拿出高息和真金白银的奖励来吸引用户。对银行来说,与其把获客预算花在广告上,不如直接发给新开户的用户,转化更直接;对用户来说,这就是信息差:同样是存钱放着,有人只拿 0.01% 的活期利息,有人把开户奖励和高息一起拿到手。几年前就开始关注我的朋友,不少都靠着这一套信息差,一年最少能赚个几千上万块的美卡美银羊毛。差的不是运气,是知不知道这套玩法,以及有没有提前把账户和身份准备好。
美国银行一年到底能帮你赚多少钱
先算一笔账。大部分主流平台的现金管理账户,底层配置的是美债或货币基金(MMF),流动性极高,随时可进出。你的钱不是被锁死在某个定期里,而是放在一个随时能动的账户里,同时享受接近 6% 的年化。
如果你有闲置资金 100,000 美元,按 6% 年化计算,一年纯利息约 6,000 美元,折合人民币近 4.2 万元。相比传统大行 0.01% 或 2% 的微薄利息,这笔收益能有效对抗通胀。同样是 10 万美元放一年,在传统大行拿 0.01% 只有 10 美元,拿 2% 是 2000 美元,而拿 6% 是 6000 美元——差距不在本金,在你把钱放在了哪里。
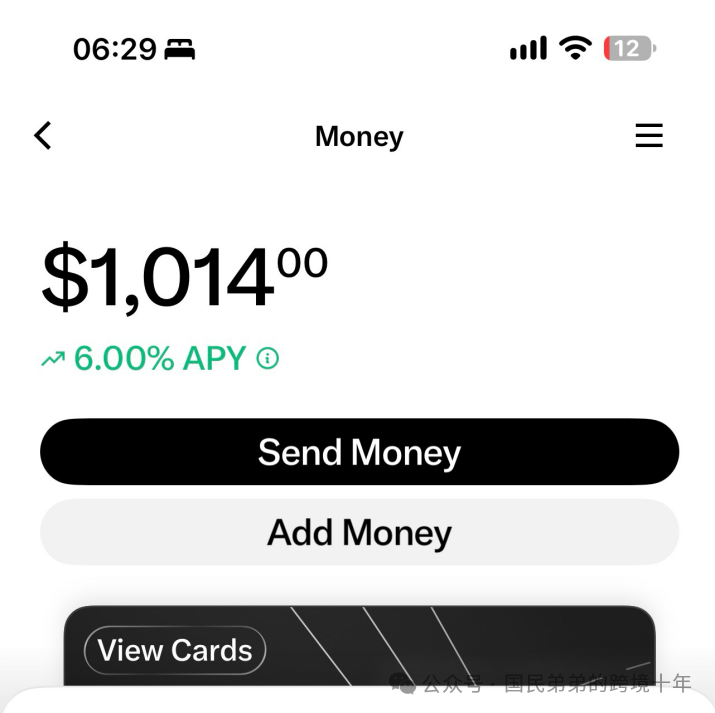
利息只是其中一笔。成熟的玩家一年薅 3–5 家大银行开户,再加上 3–5 张美国信用卡的现金羊毛,上限可以轻松冲到 6000 美元以上,折合人民币近 4.2 万元。开户奖励是一次性的,利息是持续的,两笔钱加起来,才是美国银行这条线一年真实的收益体量。不过要提醒一句:每一家的奖励都有发放条件,不是开户就自动到账,条件没达标,奖励一分钱也不会发。
核心痛点:为什么你过不了奖励发放门槛?
这两年很多美国银行和平台 6% 左右的 APY(年化收益)和开户奖励吸引了不少人,但几乎所有高收益账户都要求合格的 DD。DD 指的是 Direct Deposit(直接存款),就是需要有雇主通过 ACH 系统直接把工资打进你的银行账户,这样银行才会发放奖励给你。
但对于没有美国本地工作收入的人来说,既无 W-2 税表也无固定雇主,好像也拿不到奖励。账户开好了,奖励却因为 DD 不合格而泡汤,这是大多数人真正卡住的地方。很多人以为从自己名下另一家银行转一笔钱进去就算 DD,结果系统根本不认,白忙一场。问题不在你有没有钱转,而在于这笔钱在银行系统里算不算“工资”。
破局 DD 的合规解法
今天给你一个简单的解决方法,教你 DD 怎么过。关键先理清银行的判定逻辑:银行反欺诈系统的判定标准很简单,不看转账人名字,只看清算代码(ACH Code / SEC Code)。很多人尝试用个人名下不同银行做普通 ACH 转账,结果必然碰壁,因为个人间转账无法触发奖励,只有带有 Payroll、Salary 等标准行业清算标识的资金流,系统才认账。换句话说,银行认的不是“谁转的钱”,而是“这笔钱走的是不是工资通道”。理清了判定逻辑,解法其实很明确:
1. 走合规的薪资清算通道。通过具备相应资质的本地薪资代发通道,让资金走一次标准的薪资代码路由,在清算链条上对齐银行标准。资金流本身的清算标识符合银行要求,奖励发放的门槛才算真正跨过去。
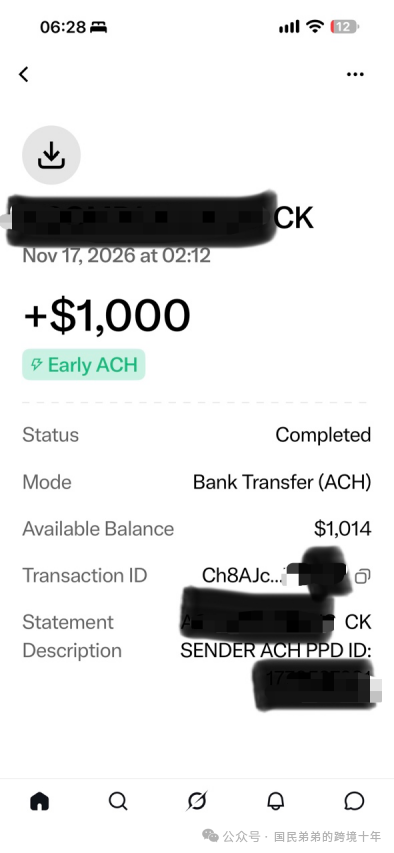
上图就是一笔走通的到账记录:2026 年 11 月 17 日到账 1000 美元,标注 Early ACH,状态 Completed,模式 Bank Transfer (ACH)。金额、通道、状态都对得上,这才是银行系统认账的 DD。
2. 把控时间与频次:平台对 DD 通常有连续性要求(如连续数月达到特定额度),规划时需算好周期,避免因断档前功尽弃。比如表格里的 Huntington 和 KeyBank,都要求连续 3 个月每月收到 1000 美元以上的工资直存,断一个月就可能丢掉整笔奖励。所以动手之前,先把每一家的时间表排好:哪家要求几个月、每月多少额度、截止日期是哪天,全部列清楚再执行。另外提醒一句:活动有效期、具体见面礼金额和 DD 要求,都可能随各机构的官方信息调整,一切以最新规则为准。
写在最后
其实说到底,普通人想要改善生活、跳出局限,往往不是靠比别人更辛苦、更卖力,而是要打破信息差,去掌握那些少数人才知道的海外资产配置玩法。美国银行开户奖励这件事就是个例子:规则一直摆在那里,银行官网和表格上都写着,只是大多数人不知道,或者卡在了 DD 这一步。
尤其是美国的银行真的很卷,为了吸引新用户,各家经常推出各种活动,开户就返现,高息年化,还能直接买美国股。奖励、利息、投资入口,同一套账户体系里全都有,账户开下来,后面的玩法是连着的。
小白不懂?起步也很简单:申请 ITIN → 申请美卡、美银账户(部分银行需要线下飞一趟,具体自己可以筛选)→ 积累美国信用记录,开美区券商账户 → 解锁更多权益,玩法福利更丰富。这条链路每一步都在为下一步铺路:ITIN 是没有美国社保号时打通身份的起点,美卡和美银账户互相配合,信用记录则是后续一切权益的基础。
信用记录积累起来之后,未来申请更多美卡、提高额度、获取开卡见面礼和日常消费返现(国内也能消费),会有更多选择。很多人通过搞定 ITIN 和美国账户,每年不怎么费力气,至少能稳稳拿下几万元的被动收益。路已经有人走通过了,剩下的就是按步骤把每一环落实——先把奖励规则和 DD 条件看明白,再动手。



没有评论:
发表评论