做个假设:把中国所有跨境电商卖家标在地图上,你闭眼点一下,最可能戳到哪? 答案不是均匀分布的。它挤成了几个团——珠三角一团、长三角一团、闽南一团,剩下大片土地上,零星几个点。 这张地图决定了三件很实际的事: 货从哪来、人在哪招、钱在哪结算。 也决定了你明年该把公司放在哪。 这篇用海关总署和产业数据,把这张地图画清楚。
01 先看盘子:2.8 万亿,增速回到“走路档”
任何分布讨论,都要先有总量做底。
海关总署 10 月刚发布的初步测算: 2026 年前三季度,我国跨境电商进出口约 2.18 万亿元,同比增长 4.4% ;其中出口约 1.75 万亿元,增长 4.6%,进口约 4340.5 亿元,增长 3.3%。上半年口径更细一点:进出口 1.45 万亿元,增长 5.8%,占同期货物贸易的 5.7%。
把时间拉长看,会更清楚现在处在什么位置:2018 年这个数字是 1.06 万亿,2025 年是 2.84 万亿。七年涨了 1.7 倍。但增速曲线是另一回事——2020 年疫情红利期 +25.7%,2022 年降到 7.1%,2025 年 4.8%。
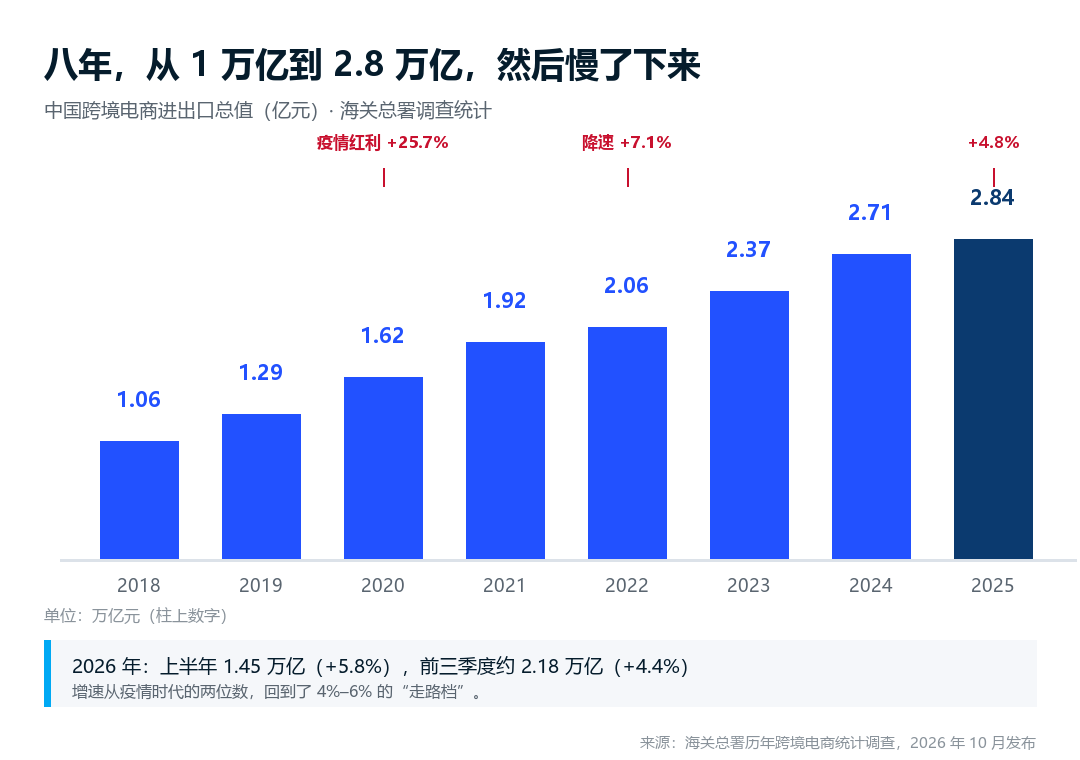
图 1|八年,从 1 万亿到 2.8 万亿,然后慢了下来
这句话很重要: 跨境电商已经从“狂奔”进入“走路”阶段。 2026 年前三季度 4.4% 的增速,跟整个外贸大盘差不多。增量不再来自“更多人开新店”,而是来自“同一批人卖得更贵、更远”。
这个转向,直接改变了卖家在地图上的位置——因为铺货型卖家要的是“便宜货、快出货”,品牌型卖家要的是“供应链、合规、人才”。两种需求,落在不同的城市。
02 省份:广东一省过半,前五省市吃掉八成
海关的统计口径里,有一组数字最能说明问题: 跨境电商出口货源地,广东一省占 51.1% ,首次超过五成;浙江 16.8%、福建 8.1%、江苏 4.3%、安徽 2.5%。前五省市合计 82.8%——剩下二十几个省,分剩下的 17%。
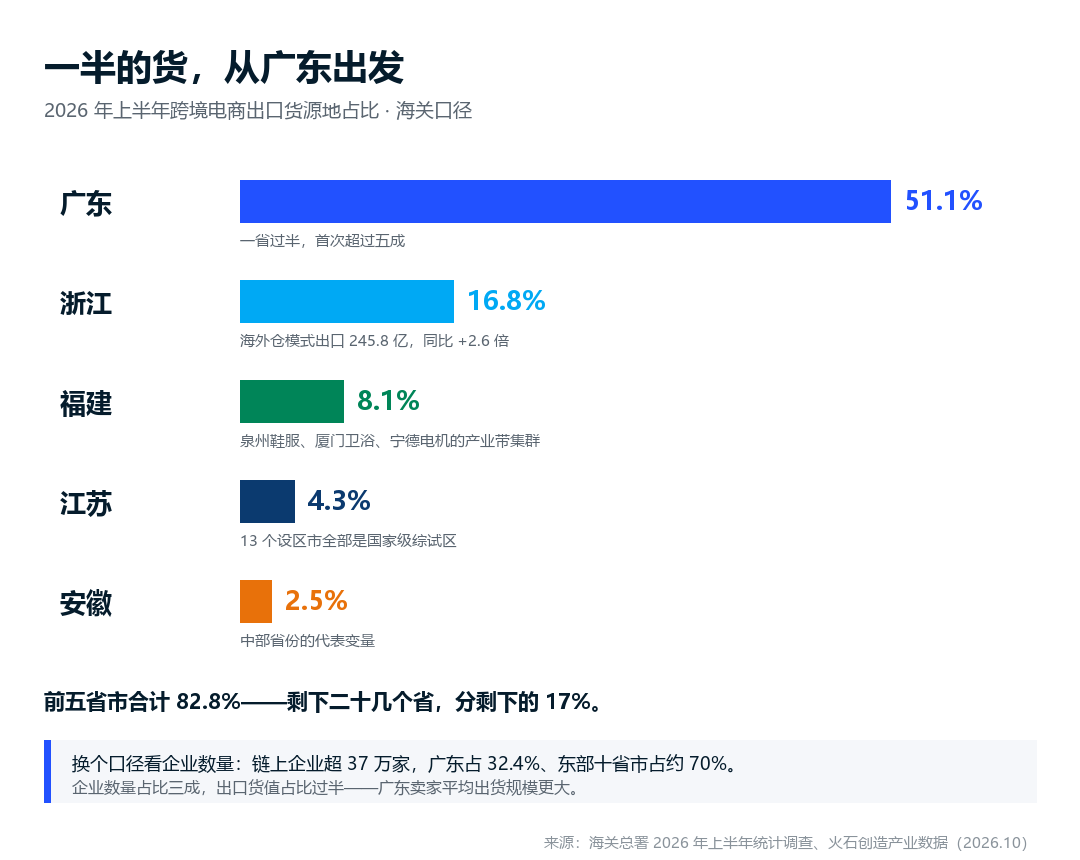
图 2|一半的货,从广东出发
换个口径看企业数量,会看到另一层结构:截至 2026 年 10 月,全国跨境电商链上企业超 37 万家 ,广东以超 12 万家领先,约占 32.4%;浙江、上海、江苏紧随其后,四地合计约 56.2%。区域上,东部十省市占约 70%,中部六省 16%,西部十二省区市 10%,东北三省 4%。
注意这两个数字的落差: 广东企业数量占 32.4%,出口货值却占 51.1%。 换句话说,广东卖家的平均出货规模,明显高于全国平均。这不是“店多”,是“店大”。
这个落差也解释了为什么只看企业数量会误判:广东 12 万多家企业只占全国三成多一点,货值却过半,平均每家企业的出货规模明显高于全国平均,“店大”才是广东真正的优势。
广东凭什么?三个叠加:珠三角的电子制造生态(从模具到组装,一小时车程内配齐)、广州的商贸批发体系(白云、三元里、番禺的档口)、深圳的跨境服务生态(支付、物流、ERP、代运营全在这)。一套完整的“货 + 人 + 服务”,别的地方凑不齐。
广东自己的增长也很能说明趋势:跨境电商进出口从 2015 年的 113 亿元,涨到 2025 年的 6230 亿元,十年扩大 55 倍,年均增速 49.3%。而 B2C 零售模式占比高达 76%——这意味着广东不只是“供货”,是真在做零售品牌。
浙江是第二极,但路线不同:备案企业 24605 家,占全国 15.48%;特色是 海外仓模式出口 245.8 亿元,同比增长 2.6 倍 ——浙江在赌“把货提前放到海外”,而不是“从国内直发”。
03 城市:两套口径,两个“第一”
到了城市层面,数据会打架——因为口径不同。
按 海关备案 口径(截至 2026 年 6 月,50 城合计 11.8 万家):深圳 30269 家,占全国 19.05%,断层第一;广州 10599 家、杭州 5547 家、金华 4991 家、上海 4266 家。深圳还是广州的 2.85 倍、杭州的 5.5 倍。
但按 产业链上企业 口径(火石创造,2026 年 10 月):广州以 8.7 万家断层第一,上海、深圳、金华构成第二梯队,四城合计约占全国 45%,Top10 城市占约 56.6%。
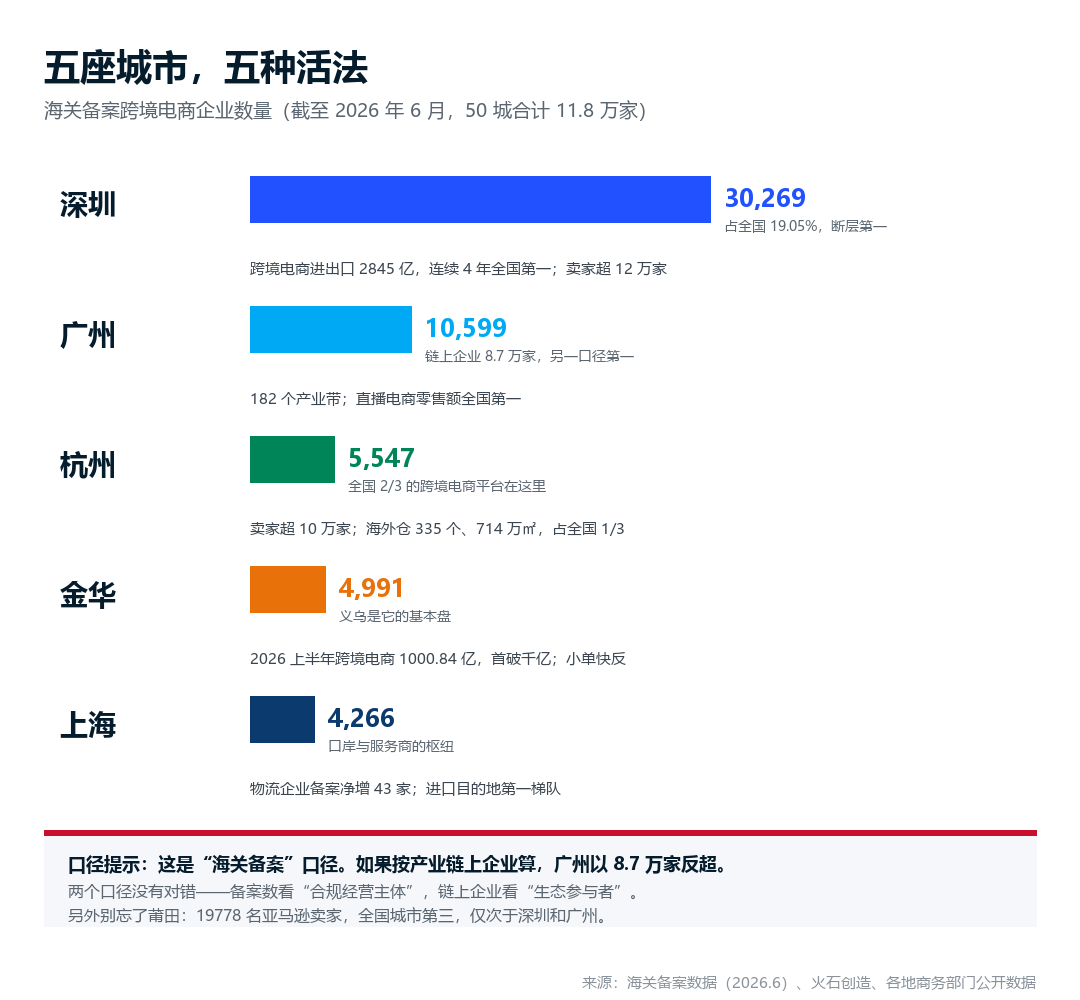
图 3|五座城市,五种活法
为什么两个口径会反过来?因为统计的对象不一样: 海关备案看的是“有进出口经营资质的主体”,产业链上看的是“参与这门生意的所有企业” ——包括服务商、供应链公司、代运营、软件商。深圳备案多,说明持牌出海的主体多;广州链上企业多,说明围着这门生意的生态密。
五座城市,其实是五种活法:
深圳:平台型卖家的主场。 跨境电商进出口 2845 亿元,连续 4 年全国第一;卖家超 12 万家,海外仓 420 万平方米;平台备案企业 3611 家,占全国 27%。这里的关键词是“运营能力”——流量投放、数据分析、供应链金融,都在深圳。很多卖家的模式是“深圳运营 + 外地供应链”。
广州:供应链与产业带的主场。 182 个产业带,直播电商零售额全国第一,白云的箱包、番禺的服装、三元里的钟表美妆——“档口拿货 + 小单快反”这套能力,全国只有广州最完整。
杭州:生态厚度第一。 集聚了全国三分之二的跨境电商平台,服务商超两千家,卖家超 10 万家;海外仓 335 个、面积 714 万平方米,占全国三分之一。杭州不只卖货,它卖“卖货的工具”。
金华(义乌):小单快反的极致。 2026 年上半年跨境电商 1000.84 亿元,首次突破千亿;圣诞用品出口同比增长 20.4%。义乌的逻辑不是品牌,是“按需定制 + 极短交期”——全世界的小商家都在这拿货。
上海:口岸与服务枢纽。 物流企业备案净增 43 家,增量突出;进口目的地第一梯队。上海不产货,但它管货怎么进出、钱怎么结、合规怎么做。
还有一个容易被漏掉的名字: 莆田 。19778 名亚马逊卖家,全国城市第三,仅次于深圳和广州。一个地级市,靠鞋服一条产业带,挤进了前三。同样的还有厦门——1.2 万家卖家,近五年跨境电商出口年均增速超 45%。
04 四个特点,和一层很少被提起的分层
把上面这些数字归纳一下,分布有四个明显特征——另外还有一层不常被提起的分层:
第一,高度绑定产业带,不是绑定城市能级。 泉州鞋服、厦门卫浴、宁德电机、南平竹制品、佛山家居建材、温州鞋革、南通家纺——卖家跟着工厂走,不跟着 CBD 走。这也是为什么莆田、石狮、晋江这种“县级市/地级市”能出现在榜单前列。
第二,B2C 基因强,但正在被合规重新洗牌。 广东 B2C 占比 76%,亚马逊中国卖家中广东占 38.36%。但欧美合规在收紧——关税、产品认证、平台本土实体要求——低价铺货的毛利被吞掉,能活下来的是“有品牌、有供应链、有组织”的那批。
第三,中西部和口岸城市在崛起,但不是复制广深。 郑州、合肥、成都、西安、重庆、南宁都进了 Top30,路径是航空货运、中欧班列、西部陆海新通道;咸阳以超 4000 家企业成为西部名单里的醒目变量。它们吃的不是“开店”的钱,是 集货、干线、关务、分拨、海外仓头程 的利润。
还有一层更隐蔽的分层:卖家规模和城市是绑定的。 深圳、杭州集中了大部分头部卖家——他们需要投融资、需要高端运营、需要对接平台招商经理;义乌、泉州、佛山则是腰部和小卖家的主场,靠“快反 + 低起订量”活着;而大量的个人卖家、夫妻店,散落在产业带周边的县市,一个人管三个店。同一个行业,三种完全不同的生意模型,分布在三种不同的地方。
第四,城市分工正在分成三类,而且越来越清晰。 一类是货源与产业带城市(广州、深圳、金华、泉州、东莞、温州);二类是口岸与物流枢纽(郑州、合肥、成都、西安、重庆、南宁);三类是合规与服务商城市(上海、北京、杭州、深圳)。
这个分工意味着:未来的竞争不是“哪个城市卖家多”,而是 “哪个城市在你的环节上有优势” 。做铺货,去货源城市;做品牌,去有运营人才的城市;做重货或大件,靠近口岸和海外仓。
换句话说,选址不用先问哪个城市卖家多,要先问自己的环节是什么:货源环节看产业带,物流环节看口岸和海外仓,合规和服务环节看上海、北京、杭州、深圳这类城市,三件事甚至可以不在同一个地方。
05 对你的意义:选址就是选资源
如果你正在决定“公司注册在哪、团队放在哪、仓建在哪”,这张地图能给四个判断。
一是别只看政策补贴,看供应链半径。 同样一份补贴,在产业带城市能省的是“打样 3 天、补货 7 天”的时间,在非产业带城市只能省一笔钱。跨境电商的现金流,本质是“周转次数”,时间比补贴值钱。
二是注册地、运营地、仓储地可以分开。 很多成熟卖家的做法是:主体注册在政策友好的综试区,运营团队放在人才密集的城市,仓靠近口岸或海外。三件事不必在同一个地方。全国已有 178 个跨境电商综试区,31 个省区市全覆盖——政策早就不稀缺了,稀缺的是配套。
三是算清楚人才账。 跨境运营、独立站投放、海外社媒——这三类人在深圳、杭州、广州最集中,也最贵。同样一个投放岗,产业带城市的薪资可能只有一线城市的六成,但招不到人的概率也高得多。实践中的折中方案是:核心运营放一线,视觉、客服、供应链执行放成本城市,用远程协作把两头接上——这几年这么干的卖家越来越多。
四是留意“第二梯队里的第一”。 深圳、广州、杭州的位置短期不会变,但成本也在那。真正的机会在那些“产业带很强、跨境生态还没长齐”的城市——比如泉州、佛山、南通、温州。在这些地方,你可能是第一个把“工厂能力”翻译成“海外品牌”的人。
最后说一句不太客气的话: 分布图不是用来“了解行业”的,是用来做决策的。 看完知道“广东占一半”,这只是常识;知道“广东企业数占三成、货值占五成”,才会明白——在这个行业里,规模差距不是一点点,是数量级。



没有评论:
发表评论