香港2026年11月通过加密资产申报框架条例,正式落实OECD加密资产申报框架(CARF)及修订版共同汇报标准(CRS)。2027年起,在港的加密资产服务机构须强制登记,并年度申报非香港税务居民用户信息;2028年起,这些信息将按互惠原则跨境自动交换。香港本身无资本利得税,但这次法案的核心影响恰恰不在本地征税,而在跨境信息交换——持币人最该关注的,是自己所属税务地的申报义务。
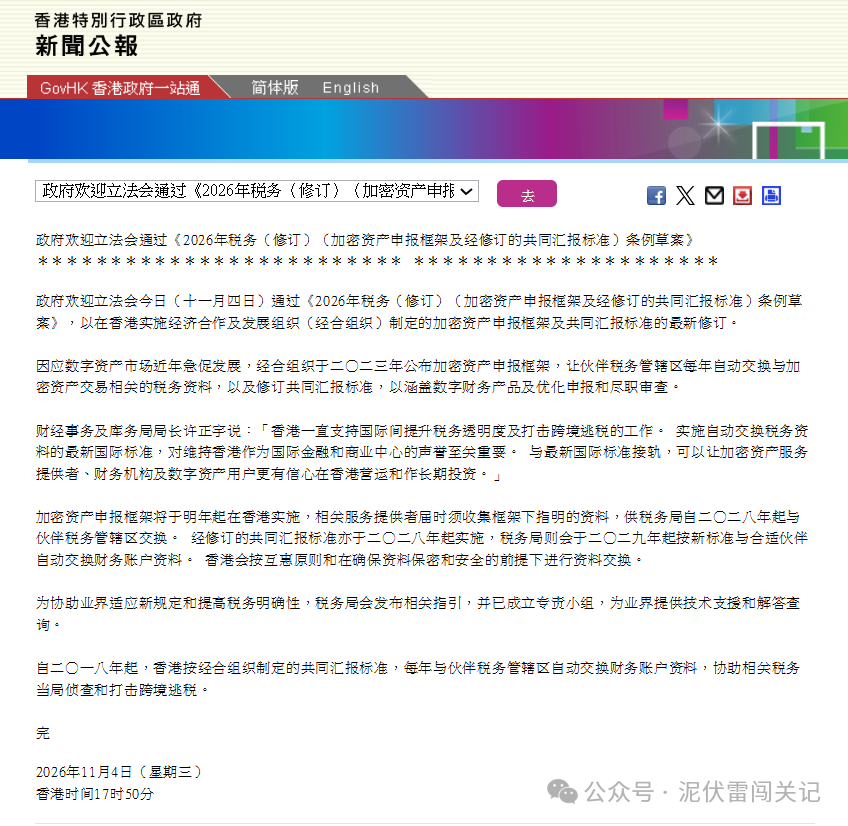
香港立法会11月4日通过《2026年税务(修订)(加密资产申报框架及经修订的共同汇报标准)条例草案》,正式落实OECD加密资产申报框架(CARF)及修订版共同汇报标准(CRS)。这是香港加密资产合规进程里的一个关键节点:规则从“讨论”变成了“落地时间表”。
时间表:2027年登记申报,2028年开始交换
自2027年起,与香港存在申报关联的加密资产服务提供者(含交易所、经纪商等)须向税务局强制登记,收集非香港税务居民用户的税务居民身份、税务识别号、地址及加密资产交易资料,并履行尽职审查与年度申报义务。相关交易涵盖法币兑换、币币兑换及资产转移等。
香港计划于2028年起按互惠原则,将这些信息自动交换给用户所属税务管辖区;经修订的CRS将于2028年实施,2029年起交换相关财务账户资料。信息交换须确保保密与安全,税务局将发布实施指引并提供技术支持。
这里的“互惠原则”值得单独说一句:信息交换不是单向的,而是参与的税务管辖区之间互相交换——香港把非香港税务居民的信息交出去,同时也会收到其他管辖区交回来的、与香港税务居民相关的信息。对用户来说,这意味着加密资产交易的透明度是双向提高的,只看一边的规则是不够的。
服务机构要做什么:登记、收集、尽职审查、年度申报
新规之下,在港的加密资产服务机构要做的事可以拆成四件:先是向税务局强制登记,确认自己在申报框架之内;然后是收集用户信息,包括税务居民身份、税务识别号、地址,以及加密资产交易资料;再是履行尽职审查,核对用户提供的身份信息是否真实、完整;最后是按年度向税务局申报。
申报覆盖的交易类型,原文点得很明确:法币兑换、币币兑换及资产转移。也就是说,不管你是用法币买卖加密资产,还是在不同币种之间兑换,或者把资产转出转入,都在申报范围里,而不是只盯着某一种操作。
对用户意味着什么:影响不在香港本地税,而在信息交换
香港本身无资本利得税,这是很多人第一时间会想到的“好消息”。但这次法案的核心影响并不在香港本地征不征税,而在于跨境信息交换:2028年起,香港会按互惠原则,把相关信息自动交换给用户所属的税务管辖区,方便用户所属税务居民地的税务机关掌握交易情况。
换句话说,交易数据以后不再只留在平台和香港税务局手里,而是会沿着信息交换的渠道,流向你税务居民身份所在地的税务机关。你在哪个税务管辖区是税务居民,那个地方的税务机关就可能看到你在香港平台上的加密资产交易资料。
所以用户真正要关注的,是自己所属税务地的申报义务:提前核对自己的税务居民身份是否清晰、交易记录是否完整留存,弄清楚自己所在税务管辖区对加密资产交易的申报要求,再对照着看自己有没有需要补做的事。税务局后续会发布实施指引并提供技术支持,具体执行细节可以等指引出来再逐项核对。
一个常见的误解:“香港不征资本利得税,所以不用管”
这个理解是错的,而且是这次法案最容易让人踩的坑。“不征资本利得税”说的是香港本地的税制,申报和信息交换是另一回事:前者决定你要不要在香港交税,后者决定你的交易信息会不会被交换出去。两者互不抵消。
更准确的理解是:香港不征资本利得税,省掉的是本地的税负成本;但CARF和修订版CRS一旦跑起来,信息透明度提高,跨境的合规义务反而更重了。把“免税”和“免申报”划等号,是对这次法案最大的误读。
本文内容整理自公开报道,仅供参考,不构成任何形式的投资、金融、法律或税务建议。涉及的政策细节以香港税务局后续发布的实施指引为准。



没有评论:
发表评论