2026年的美区电商,账本被重写了一遍:关税、运费、平台抽成三条线同时上移,客单价却没涨。本文用2026年最新数据,把美区拆成市场、选品、支付、物流四段逐段算账,最后给一张能直接套用的成本表和三条落地建议:先算清关再选品、把履约改成定价项、优化资金周转天数。适合正卡在清关、海外仓或回款环节的卖家参考。
打开后台,一笔49.9美元的订单:平台抽走19.6,履约花掉10.3,广告摊掉 8 块,关税和头程再吃掉9块。剩下的钱,还不够支付一次退货的运费。这不是哪一家的问题。2026年的美区,账本被重写了一遍。
今年做美区的卖家,普遍有一种“说不出哪里不对,但就是不赚钱”的感觉。
原因其实很具体:市场还在长,但成本结构换了一套算法。关税、运费、平台抽成三条线同时上移,而客单价没涨。
这篇把美区拆成四段——市场、选品、支付、物流——每一段都用2026年的最新数据说话,最后给一张能直接套用的成本表。
市场:盘子还在长,长法变了
先把大盘定住,别被“美区不行了”这种说法带跑。
美国人口普查局的数据:2026年第一季度,线上零售额3267亿美元,同比+9.8%;同期整体零售只涨了3.9%。电商渗透率16.9%,去年同期是16.0%。
更醒目的是4月单月:线上零售1375.6亿美元,同比+11.1%,渗透率冲到18.2%。这是2021年4月以来,单月渗透率第一次站上18%。
德勤对今年假日季(11月至次年1月)的预测也偏乐观:整体零售 1.70至1.71万亿美元,同比+4.0%至+4.8%;其中电商3161至3189 亿美元,同比+7.5%至+8.4%。电商增速是整体零售的两倍左右。
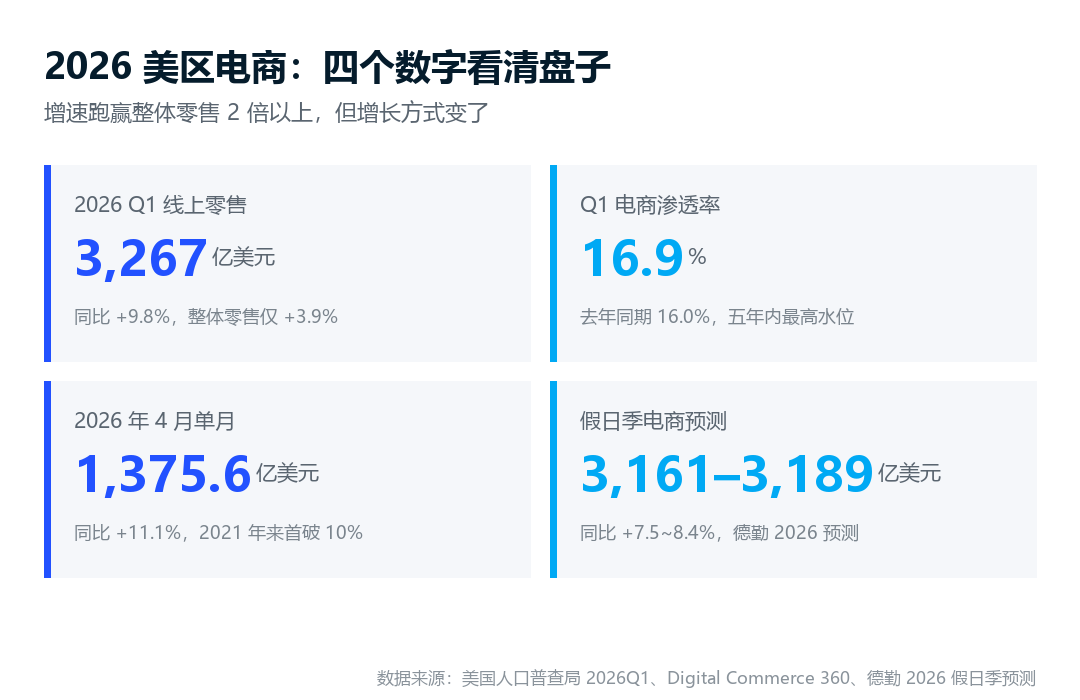
图 1|2026 美区电商四个关键数字
跨境这块单独看:2025年9月约2600亿美元规模,2026年预计突破3000亿美元。增速在9%上下,比大盘还快一点。
所以结论不是“不行了”,是增长的质量变了。过去增长靠“更多中国卖家把更多便宜货卖过去”,现在增长靠“更高的客单价 + 更快的履约”。
一个信号很能说明问题:Pitney Bowes 的2026年电商研究里,62%的美国消费者把“配送速度”列为选择平台的首要因素,排在价格前面。
这句话翻译过来就是:低价不再是入场券,送得快才是。而“送得快”这三个字,直接决定了后面物流那一节的全部内容。
选品:四类货在涨,一类货在退
2026年美区的选品逻辑,跟两年前最大的区别是:不能再按“大类目”选,要按“涨价理由”选。
能涨价的品类,今年跑得都不错。给你四组2026年的实测数据。
第一类:玩具,尤其是成年人的玩具。
Circana的数据:2026年1至4月,美国玩具市场销售额同比+13%,但销量只涨了5%,均价涨了7%。注意这个结构——是涨价拉动的增长,不是放量。
拆开看更有意思:游戏与拼图类涨39%(宝可梦卡牌带动)、探索类涨36%、积木套装涨20%。而贡献增量的人群里,女性消费者超过50%,18岁以上成年消费者带动了35%的增长。
一句话:“大童悦己”是真的在花钱。另外,TikTok Shop已经成了美国第三大玩具销售渠道——这个渠道变化,比品类变化更值得盯。
第二类:带“科技属性”的家居。
亚马逊全球开店2026年5月发布的《生活百货品类攻略手册》里有个数字:北美占全球睡眠科技产品超过40%的份额,而68%的美国受访消费者会优先选择带科技性能的床品——内置传感器、自动调节支撑和温度那种。
同样的逻辑在照明、安防、厨房小电上都在发生。家居这个类目没变,但“普通家居”和“智能家居”已经是两个生意了。
第三类:赛事周边的脉冲机会。
2026年是美加墨世界杯年。官方合作零售商Fanatics预估周边销售额约50亿美元;Dick’s Sporting Goods一季度净销售额同比涨了62.7%,球迷周边品类流量涨121.8%。
但这类生意有个坑:脉冲特征极强。球队晋级或淘汰,订单会断崖式波动。备货节奏踩错,前面赚的全压在库存里。做这波的人,赚的是“供应链反应速度”的钱,不是“选品眼光”的钱。
第四类:中大件。
家居、健身器材、户外用品,2026年预计增长23%,客单价平均150美元以上。这类货物流难做、门槛高,但正因为难做,竞争没中小件那么血腥。
反过来,退潮的也很清楚:低价白牌、纯铺货、靠9.9美元冲量的模式。关税按件征收之后,一件9.9美元的货,光关税就可能占掉售价的一半。这不是选品问题,是算术问题。
支付:两条完全不同的资金链路
很多人一聊“支付”,脑子里就是接信用卡、接 PayPal。那是独立站的逻辑。
在平台上卖货,你根本不碰消费者的付款动作——平台替你收了钱,再结算给你。所以平台卖家面对的从来不是“收单”,是结算。
这两件事的成本结构完全不同:独立站看费率,平台看周转。
平台电商:钱什么时候到你手上
2026年最该搞懂的一条,是亚马逊的DD+7预留金政策。
规则不复杂:钱不是发货就到账,要等到买家签收之后的第7天,才从“延迟交易”转成可提现余额。1月1日卖出、1月6日送达,1月14日才能提。
这里有个细节很多人吃亏——送达日怎么认定?有有效追踪号,按实际送达日算;没有追踪号,按系统预估的最迟送达日(EDD)算。EDD通常晚于实际送达,同样一单能差出2天。单看不多,乘以几千单就是现金流。
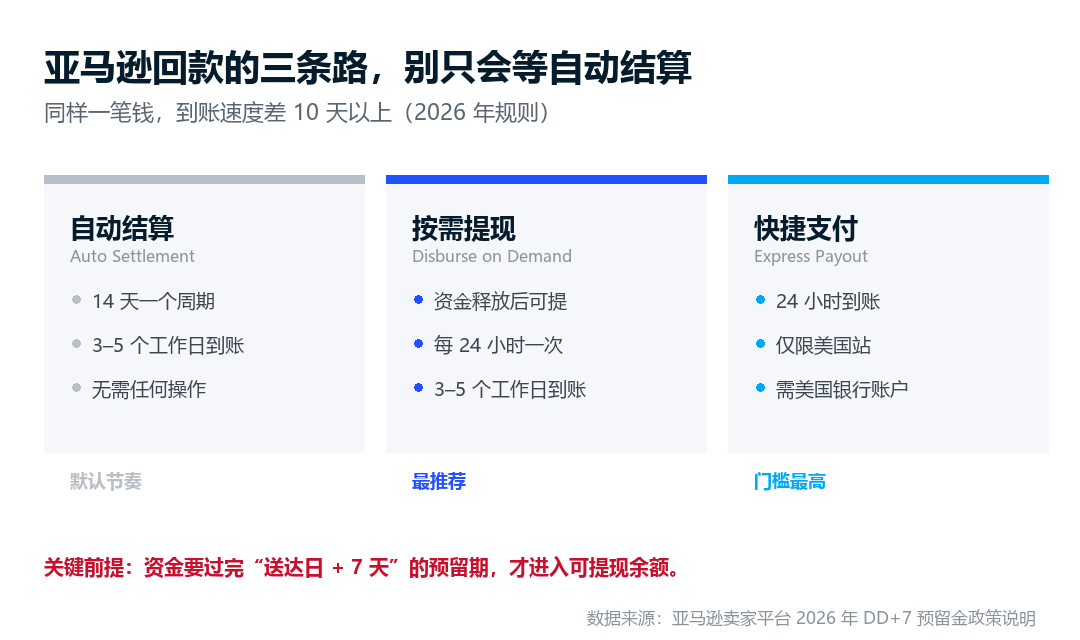
图 2|亚马逊三种回款路径对比(2026 年)
三条路里,最划算的是按需提现(DoD):资金释放后自己点,每24小时能提一次,免费,比等自动结算快得多。用FBM的卖家尤其注意,一定要接集成物流商,确保追踪号至少被物理扫描一次——这一条做不做,直接差2天回款。
但DD+7只是最后一环。真正的资金占用在前面。
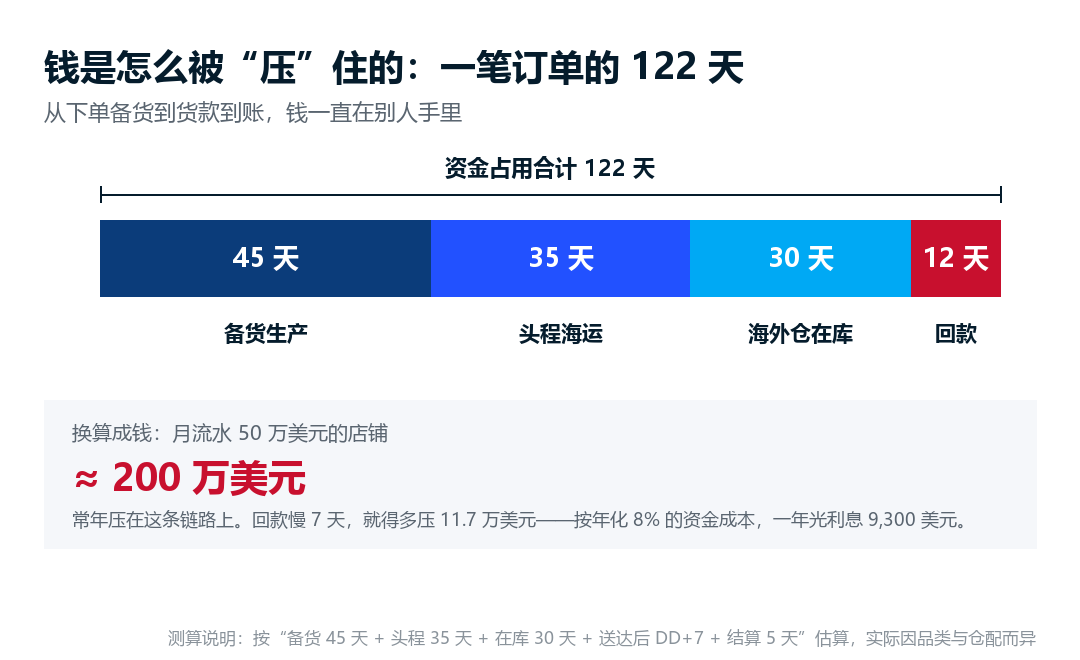
图 3|一笔订单的资金占用周期
备货45天、头程35天、在库30天、回款12天——一笔订单的钱,平均要122天才转回来一圈。月流水50万美元的店,链路上常年压着200万美元。回款慢7天,就多压11.7万美元。
这就是平台电商真正的“支付成本”——不是费率几个点,是资金被占用的时间。省费率省不出钱,压周转才压得出。主体一致性:最容易踩的那个坑
平台对“谁在收钱”这件事,比你想的严。
收款账户的持有人,必须和店铺注册主体一致。一个主体开多店、用同一个账户收钱,很容易触发KYC复核甚至关联判定。TikTok Shop的规则写得很直白:不同店铺应该用各自独立的提现账户,共用账户容易触发风控。
这也是为什么“多店多主体”不是注册几个公司就完事——每个主体要配自己的收款链路,不然钱进来了也提不出去。
多站点多币种:第二个站点是分水岭
只做一个站点,靠手动记账、来回切后台还能撑住。开到第二个站点,问题就来了。
TikTok Shop的例子最典型:跨境店(POP)凭国内营业执照开,必须绑第三方收款工具,不能直接用国内银行卡;本土店要当地主体(比如美国 LLC)、当地银行账户,还要交W-9。这是两套完全独立的资金入口,不能互相套用。
更麻烦的是扩张成本:跨境店新增站点,收款体系可以复用;本土店每开一个新市场,就要重新解决一次本地账户合规和币种问题。边际成本完全不是一个量级。
还有一个隐性成本——提现非本地币种,平台会加收1.5%到2% 的货币转换费。多站点跑起来,这笔钱不小。
独立站:这一侧才叫“收单”
回到消费者端的支付。J.D. Power 的2026年报告:美国96%的商家接入了信用卡/借记卡,92%支持数字钱包,58%开通了BNPL。
BNPL这条线涨得最快。它已经不是“年轻人的分期玩具”,而是高客单品的标配——客单价100美元以上的3C、家居、服饰,不接BNPL,等于主动放弃一部分转化。
独立站的成本要盯三项:
费率(美国主体账户和中国主体账户,在主流收单渠道上能差两个百分点左右,一个月50万美元流水就是一万美金一年);
汇损(报价里费率好看,强制换汇的汇率差藏在中间,问一句就能试出来:这笔钱能不能以美元原币留存?);
拒付率(美区chargeback规则对卖家极不友好,一次争议处理不当,损失的不只是货款,还有账户权重)。
再说稳定币。GENIUS 法案2025年7月成法,把支付型稳定币定性为“支付工具”,要求 1:1 储备、每月审计、禁止付息。2026 年是细则密集落地的一年:3月2日OCC发布拟议规则,8月财政部提出监管提案,正式生效日定在2027年1月 18日。产业侧更快——2026年7月15日,DTCC处理了一笔涉及30多家金融机构的实时代币化交易;Visa、万事达已把稳定币纳入结算网络,USDC通过Shopify和Stripe能直接进电商收银台。
但对卖家,我的判断是:现在别把稳定币当收银台方案,先把它当结算工具。消费者端没人真在用,卡的拒付保护和返现没有替代品;B2B 侧才对“到账快、费率低”真敏感。一句判断
平台卖家盯资金周转天数,独立站卖家盯收单成功率 + 拒付率。
前者省的是钱,后者省的是单。搞混了,两边的钱都省不下来。
物流:今年被重写的一本账
这是全文最硬的一段,也是2026年变化最大的地方。
先看涨价。2026 年 1 月,USPS 的 Ground Advantage 涨 7.8%、Priority Mail 涨 6.6%;UPS 和 FedEx 的基础费率平均涨 5.9%。3 月,USPS 又申请了 8% 的临时附加费(应对原油价格暴涨),一个 2 磅包裹的累计涨幅可能到 16%。
还有一项容易被忽略的:FedEx 把进口处理费从 1.5 美元提到 2.5 美元,涨幅 67%。单票看不多,摊到每件货上就是实打实的成本。
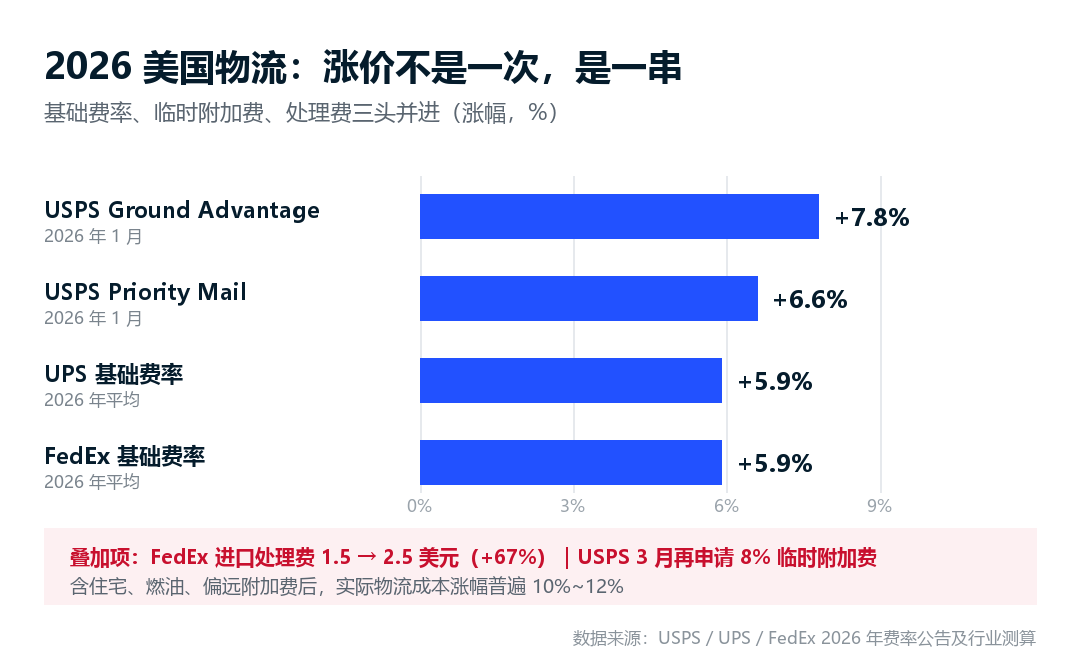
图 4|2026 年美国三大快递费率涨幅
把这些加上住宅递送、燃油、偏远地区附加费,实际物流成本涨幅普遍在 10% 到 12%。注意,这是“成本涨幅”,不是“报价涨幅”——很多服务商是分批传导的,你现在看到的报价,可能还没涨完。
再看平台。亚马逊美国站 2026 年 1 月 15 日起调整 FBA 费用,平均每件涨 0.08 美元,结构上是“小件涨、大件降”:售价 10 美元以下的每件涨 0.12 美元,售价 50 美元以上的小号标准尺寸涨 0.51 美元;而小号大件平均降 2.06 美元、超大件降 2.08 美元。4 月 17 日起,又加收 3.5% 的燃油与物流附加费。
更值得警惕的是总盘子:第三方机构的季度报告显示,亚马逊平台抽成占售价的中位数仍维持在四成左右。加上广告,部分卖家的有效平台成本会接近甚至超过 50%。
最后是清关,今年真正的变量。
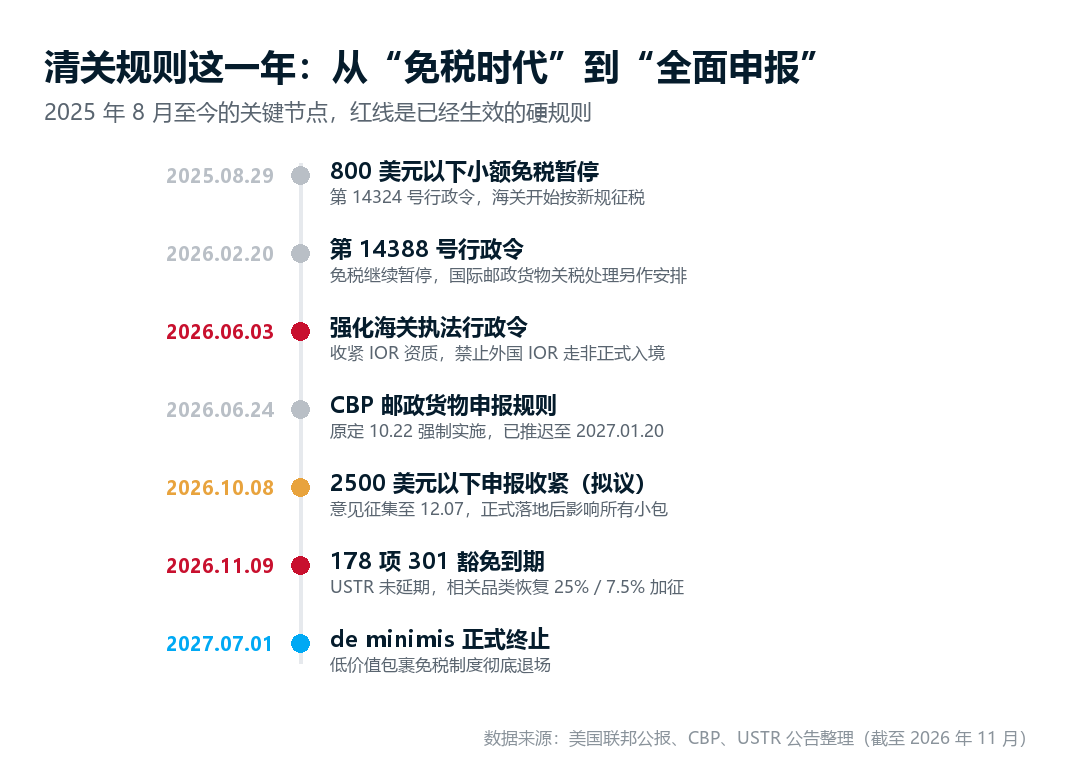
图 5|2025 年 8 月至今的美国清关政策时间线
这条时间线里,有三个节点必须记住:
2025 年 8 月 29 日,800 美元以下小额免税正式暂停。这是所有故事的起点——过去那套“小包直发、免税、低价”的模型,从这天起就不成立了。
2026 年 6 月 3 日,强化海关执法的行政令签署。核心是收紧 IOR(登记进口商)管理:抬高外国 IOR 的担保和资质门槛,禁止外国 IOR 使用非正式入境通道,还设了最低 50% 的罚款。这一刀,基本终结了国内常用的“双清包税”模式。
2026 年 10 月 8 日,CBP 发布《Low-Value Shipments》拟议规则,把监管门槛从 800 美元抬到 2,500 美元,要求提前电子申报、承运人提供额外数据、部分货物缴纳保证金。意见征集到 12 月 7 日截止,正式落地后会影响到几乎所有小包。
顺带说一个昨天刚发生的事:2026 年 11 月 9 日,178 项对华 301 关税豁免到期,USTR 没有延期。不过这批主要是工业机械、光伏设备、医疗耗材,消费品卖家受影响有限——别被标题吓到,但要知道有这么回事。
这些规则叠在一起,指向同一个结论:合规成本从“可选支出”变成了“固定成本”,而固定成本只能靠规模摊薄。
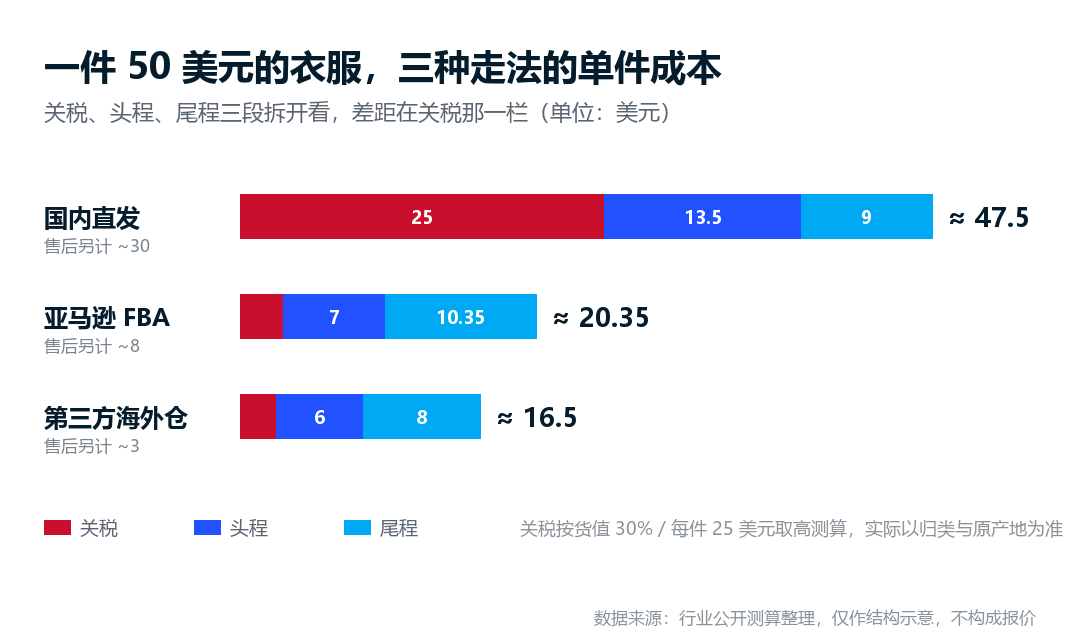
图 6|一件 50 美元衣服的三种履约成本结构
这张图是行业公开测算整理的结构示意,不是报价。但比例关系很清楚:同样是 50 美元的衣服,直发的单件成本约 47 美元,FBA 约 20 美元,第三方海外仓约 16 美元。差距的大头在关税那一栏——25 美元对 2.5 美元。
这就是为什么 2026 年海外仓成了“标配”而不是“选配”。SHEIN 今年在印第安纳州启用了一个73.7 万平方英尺的新仓,在该州的仓储总面积超过 250 万平方英尺。乐歌的 2026 年半年报里也提到,跨境电商海外仓相关出口业务同比大幅增长 3.3 倍。
大玩家在做的动作,往往就是两年后行业的标准动作。
三条能落地的建议
第一条:先算清关,再谈选品。
顺序反了,努力白费。同样一个爆款,走直发和走海外仓,是完全不同的两个生意。选品之前先回答三个问题:这个品类适合哪种清关方式?单件关税能压到多少?如果关税翻倍,还赚不赚钱?
把关税写进选品的第一个筛选条件,而不是最后一个成本项。
第二条:把履约从“成本项”改成“定价项”。
62% 的消费者把配送速度排在价格前面,这句话的价值在于:快,是可以卖出溢价的。当你能做到 2 至 3 日达,你就不必跟 7 日达的卖家拼价格。
所以海外仓不该只算“省了多少运费”,要算“能多卖多少钱”。一个是省钱逻辑,一个是赚钱逻辑,后者空间大得多。
第三条:把资金周转当成一个可以优化的指标。
很多卖家在选品上花三个月,在资金上花三天。但资金是唯一一个“每一笔订单都在发生”的成本项。
平台卖家:算清楚那 122 天里,哪一段能压。备货周期、在库天数、DD+7 之后的提现动作,每一段都有几天到十几天的空间。把按需提现用起来,每天提一次,一年能多转好几轮——这比跟服务商砍 0.1 个点的费率实在得多。
独立站卖家:盯收单成功率、拒付率、汇损三个数,费率排第四。前三个出问题,损失是“量级”的;费率出问题,损失是“点数”的。
写在最后
2026 年的美区,最难受的不是“没机会”,而是“用旧地图找新大陆”。
免税、小包、低价、铺货——这四件事在 2025 年 8 月之后的美国,一件一件失效了。而新的四件事是:合规清关、本地履约、品类溢价、资金效率。
前者靠胆子,后者靠算账。
算账这件事,笨,但它是唯一不会骗人的。



没有评论:
发表评论